|
云开体育 炒股就看金麒麟分析师研报云开体育,泰斗,专科,实时,全面,助您挖掘后劲主题契机! 中信建投证券计划 文|朱玥 许琳 任佳玮 雷云泽 复盘光伏、新能源汽车、智高东说念主机行业渗入率快速普及的历史,不错看到商场化要素推动的行业经济性拐点出现后,需求及渗入率的普及速率时时漫骂线性的,咱们判断储能行业正处于相通的产业拐点之上。往常2年,跟着电芯成本断崖式下降以及工夫进步带动降本,储能系统成本已大幅缩小。而收益端国内受益于峰谷价差拉大、容量电价&抵偿计谋出台,IRR显然普及。国外从2024年脱手,经济性和能源转型的蹙迫需求驱动储能已呈现全面吐花的状态,咱们判断将来几年储能有望复刻渗入率及需求加速增长的历史故事,并带动锂电产业链供需大幅改善。核心看好集成、电板锂电材料,逆变器等各法子龙头。 点击小表率放哨阐述原文]article_adlist-->
通过对光伏、新能源车、智高东说念主机三大行业需求爆发节点的复盘,咱们发当今商场化要素推动的行业拐点出现后,行业渗入率时时会呈现超预期的快速增长,同期需求呈现非线性增长: 1、光伏历史上出现过3次经济性普及带动的需求及渗入率加速增长,包括2017年下半年、2019年和2020-2021年。而这三个阶段无一例外,都是光伏系统成本经过一段时候的下降后,光伏电站IRR大幅普及(2019、2020-2021还伴跟着好意思联储大幅降息),这一变化成为光伏需求加速增长的要津节点。 2、新能源汽车则是在补贴退坡的压力下,家具成本经过2年时候的下降后已具备性价比。同期2020年脱手,新款车型百花都放,2021年车型结构进一步优化,带动新能源车渗入率快速普及至20%以上,并在4年内闭幕了渗入率20%-60%的跃升,行业迎来一轮渗入率的加速普及。 3、智高东说念主机则是在2008-2011年,受益于安卓系统的开源、核心芯片决策的老练以及3G收集的普及,国产手机品牌快速崛起,推动了智高东说念主机家具继续丰富,成本进一步下降。从而带来了渗入率及需求的加速增长。 现时储能与上述三个行业其时的状态具备很强的可比性。往常2年,跟着电芯成本的缩小以及工夫进步带动降本,储能系统成本已大幅缩小。而收益端国内受益于峰谷价差拉大、容量电价&抵偿计谋出台,IRR显然普及。国外从2024年脱手,储能需求就已呈现全面吐花的状态,咱们判断将来几年储能将复刻渗入率及需求加速增长的趋势。 国内:商场主导计谋为辅,经济性拐点将推动需求非线性增长 136号文公布后,国内储能依靠新能源强制配储的时期稳重闭幕,行业需求镇静由计谋强制条件转向经济性驱动。在往常几年电芯成本下降及工夫进步带动储能系统进一步降本的进程中,储能投资成本已大幅缩小。同期,新能源大限制上网后,导致电力现货商场峰谷价差继续拉大,136号文后新能源全面入市,电价对电力供需的灵验性进一步增强,储能峰谷价差套利空间增大。而容量电价&容量抵偿计谋的出台则进一步推升了国内储能IRR,这一变化将推动国内储能需求在2026年起迎来加速增长。 国外:全球需求多点吐花,AIDC新场景提供更大增漫空间 推行上国外储能自2024年以来就一经形成了多点吐花的阵势,核心驱动要素相通是光伏及储能成本大幅缩小之后,光伏配高比例储能的度电成本已显然低于其他电源体式,经济性拐点一经到来。举例除了好意思国之外,欧洲、澳洲、中东、印度、南好意思等商场2024年以来需求加速增长。本年以来,AIDC成本开支加速,光伏配储手脚成本较低的供电体式之一,将来也将受益于AIDC放量,面前中东部分AIDC方式已吸收新能源配高比例储能闭幕寂静供电。另外,国外降息周期也将带动融资成本下降,储能成本金IRR有望进一步抬升。 在经济性拐点的带动下,现时储能行业一经迎来国内、国外需求全面共振,同期AIDC等新场景将提供进一步增量,全球储能渗入率将快速普及。咱们瞻望2025-2027年国内储能新增装机将达到150、260、380GWh,全球则折柳达到272、441、642GWh。 产业链供给趋紧,行业成本开支意愿近几年大幅下降 往常几年,由于锂电行业盈利才气处于下行周期,同期成本商场融资大幅收紧,导致行业成本开支意愿显然消弱。咱们测算国内储能需求增速75%假定(中性预期)下,铁锂正极、6F、隔阂、铜箔均有可能加价。若乐不雅预期(国内储能需求增速110%)下,材料法子有望全面加价,碳酸锂也将迎来价钱回转。 投资建议:建议饶恕储能产业链各法子龙头公司及具备价钱弹性的标的。 
一、成长行业复盘:经济性拐点会驱动行业渗入率加速普及 复盘光伏、新能源车、智高东说念主机等行业历史,咱们不错发现经济性的大幅改善,时时会带来行业渗入率的加速普及,并成为行业需求非线性增长的要津节点。而储能面前渗入率仍然偏低,在储能投资成本大幅下降、国内新能源全面入市后峰谷价差拉大、容量电价&容量抵偿计谋镇静出台,推动了储能方式经济性的快速改善,与上述三个行业渗入率加速普及的节点都极为相似。 1.1 光伏复盘:历史上IRR的改善均推动渗入率加速普及 2017:IRR普及+计谋共振,国内散播式需求爆发 2017年7月,国度能源局发布《对于可再生能源发展 “十三五” 贪图实施的沟通见识》,一次性下发2017-2020年共计86.5GW新增建设宗旨。而对吸收“自觉私用、余电上网”模式的散播式方式全面放开限制限制,冲破往年宗旨握住。该变化开释了工生意及户用商场的雄壮后劲,是驱动全年总装机量远超预期的主因之一。 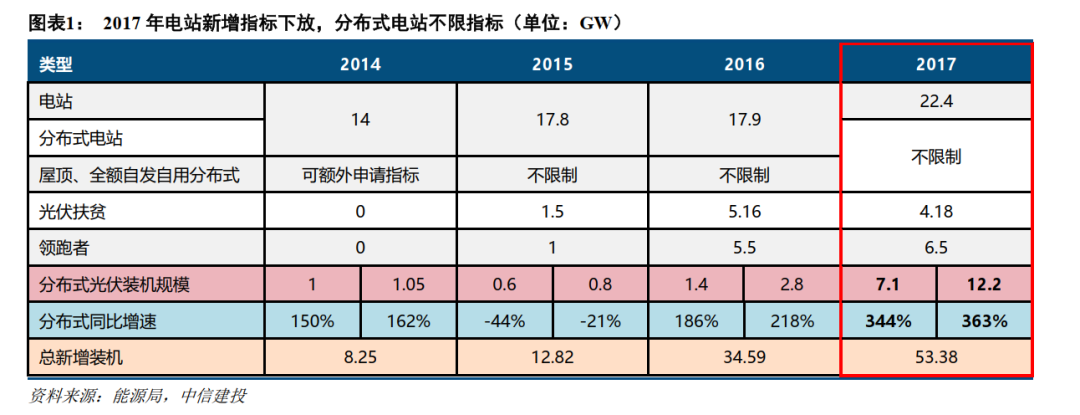
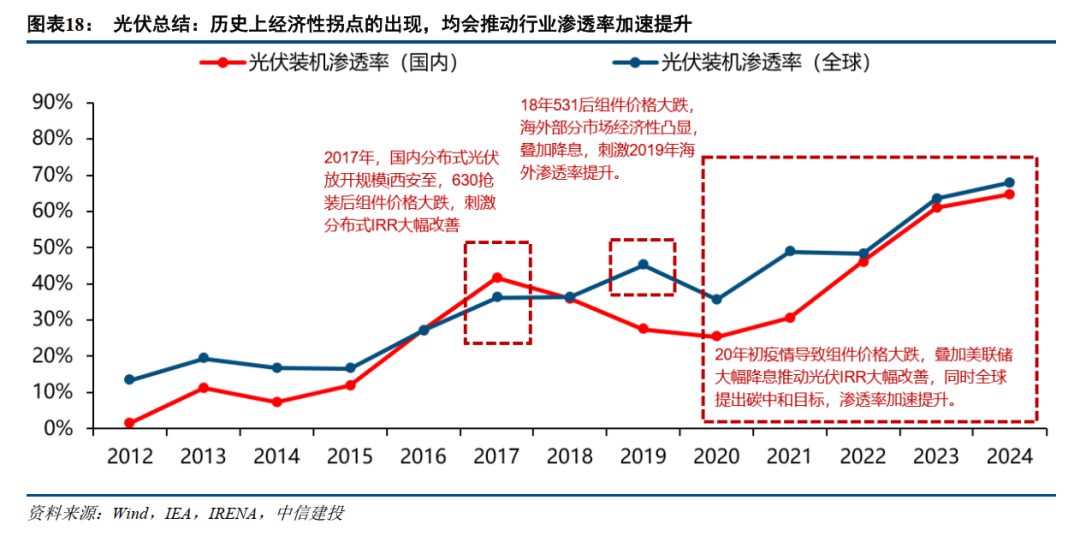
17年630抢装后组件价钱大幅下落,含补贴下散播式经济性大幅改善。“630”抢装闭幕后,产业链价钱插足下行通说念,至12月末多晶及单晶组件价钱折柳自负点下降9.8%与15.3%。而系统驱动投资成本的显耀缩小,径直普及了光伏电站,相等是散播式方式的IRR。凭据测算,在计入2017岁首实施的散播式电价补贴后,下半年组件价钱下诈欺得散播式光伏方式里面收益率从约10%握续普及至年末近13%的水平,需务闭幕快速增长。 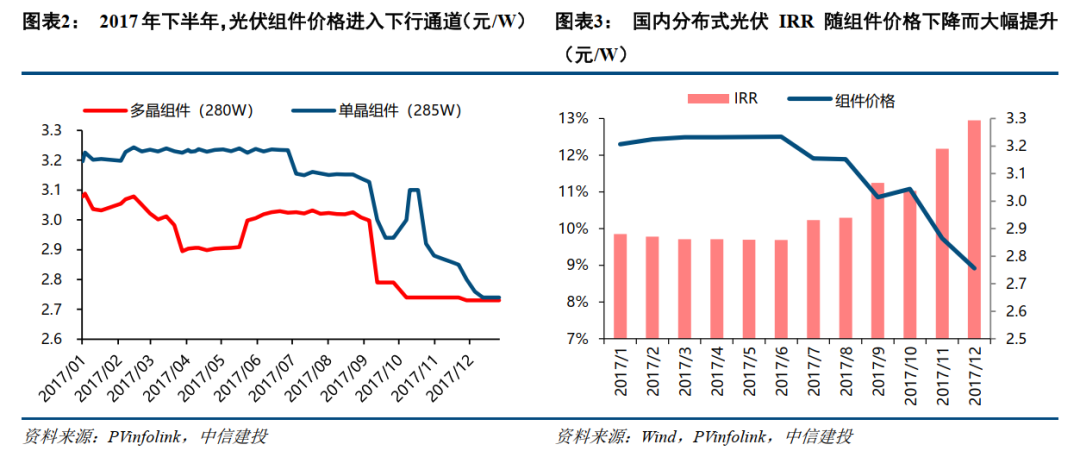
经济性驱动下,2017年下半年光伏需求加速增长,同期渗入率快速普及。2017年国内光伏新增装机量达53.06GW,创下其时的年度历史新高。其中下半年月度装机显耀提速,同比增速握续攀升,2017年七月新增光伏装机占悉数新增电源的比重一度冲破50%,阶段性成为新增电力的填塞主力。尔后在2018年由于光伏电站补贴额度加速退坡,导致光伏电站IRR下降,国内需求显然放慢。 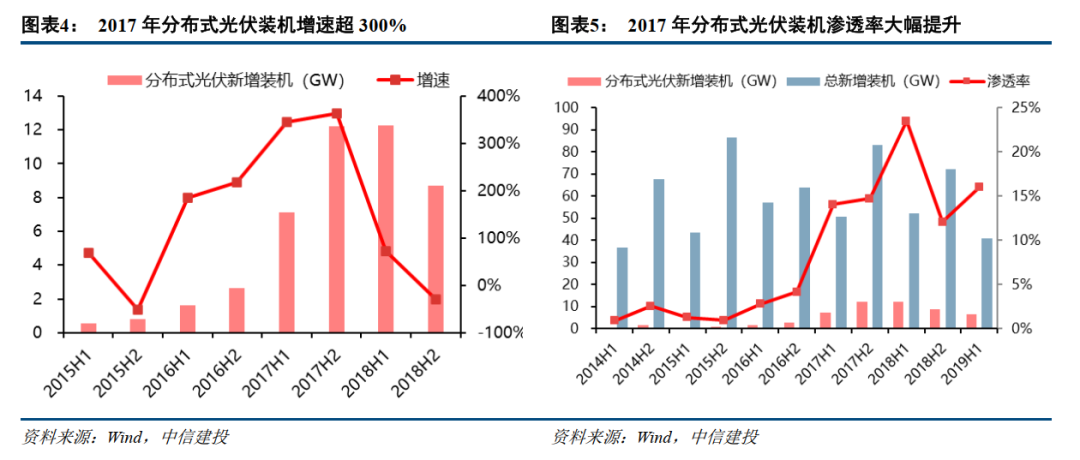
2019:国内补贴计谋退坡倒逼行业向商场化迈进,经济性拉动国外需求放量 补贴加速退坡,倒逼光伏系统成本进一步压缩。2018年5月31日发布新政《2018中国商场光伏发电磋商事项的见告》,通过限制限制、次序宗旨与缩小补贴等方式,对行业进行严作风控。其中,散播式光伏初度被纳入限制经管,且上限仅10GW,而平时电站则不安排新增建设。计谋的强力敛迹导致国内需求马上降温,全年新增装机同比下降18%,产业链各法子价钱亦出现27%至44%不等的深度下落。 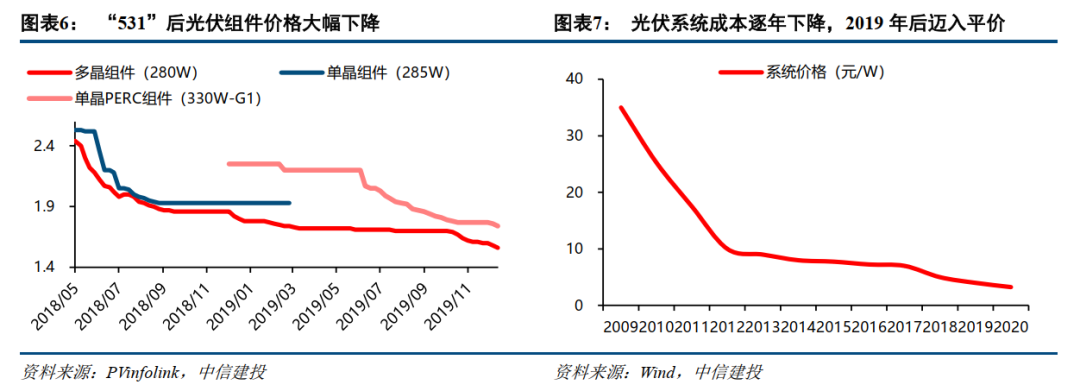
组件降价及融资利率下降推动国外方式经济性显耀改善。国内计谋疗养带来的组件价钱握续下行,为国外光伏商场增长提供了核心驱能源。组件价钱的握续缩小,径直推动了国外光伏电站方式的里面收益率IRR稳步攀升至10%以上,投资答复诱惑力大幅增强。 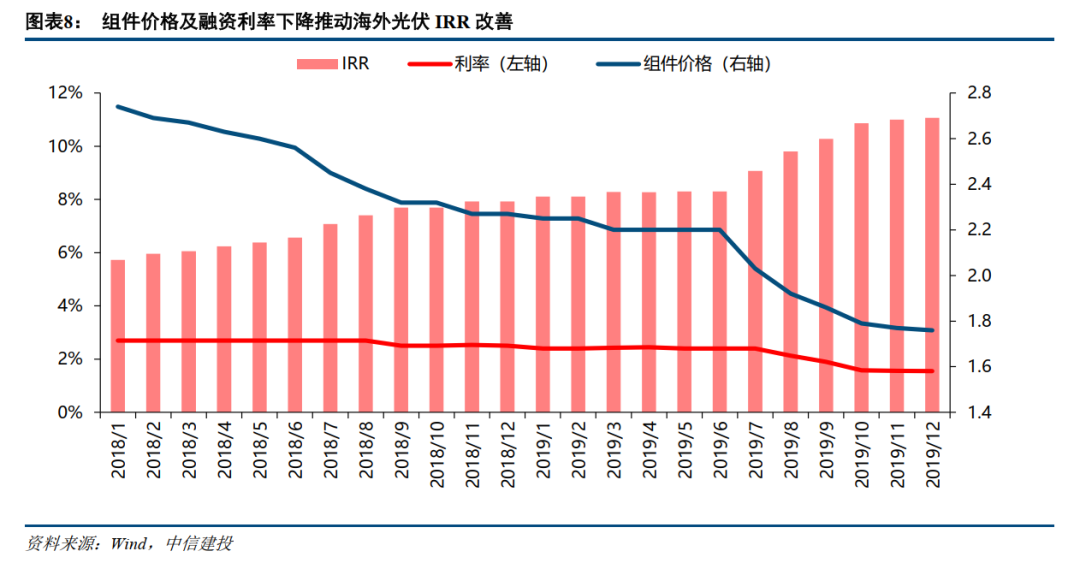
经济性驱动国外商场光伏需求率先爆发,出口数据考证行业高景气。平价经济性与广袤的国外商场空间结合,共同催化了2019年国外需求的爆发,当年中国之外的光伏商场新增装机限制激增至约85GW。健硕的外部需求拉动国内产业链出口阐扬优异,全年组件出口量高达66.3GW,同比增速达62%。 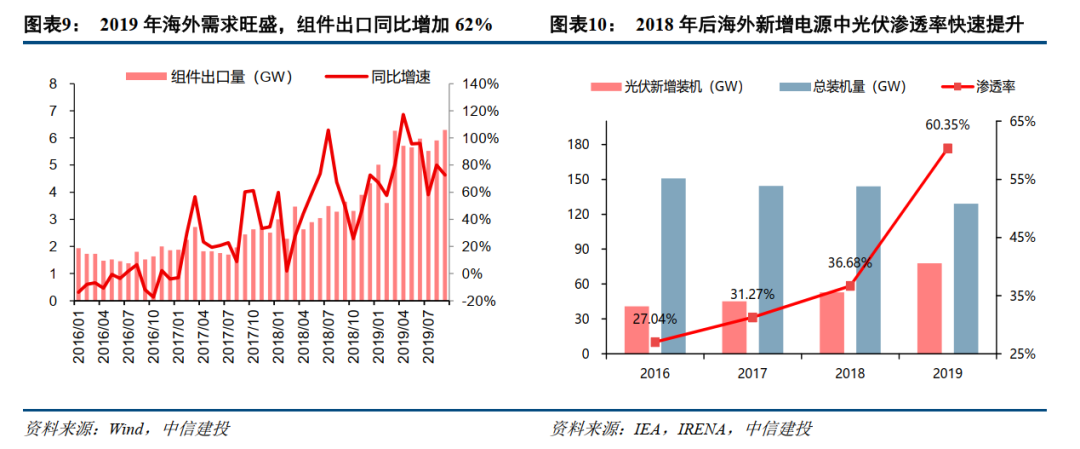
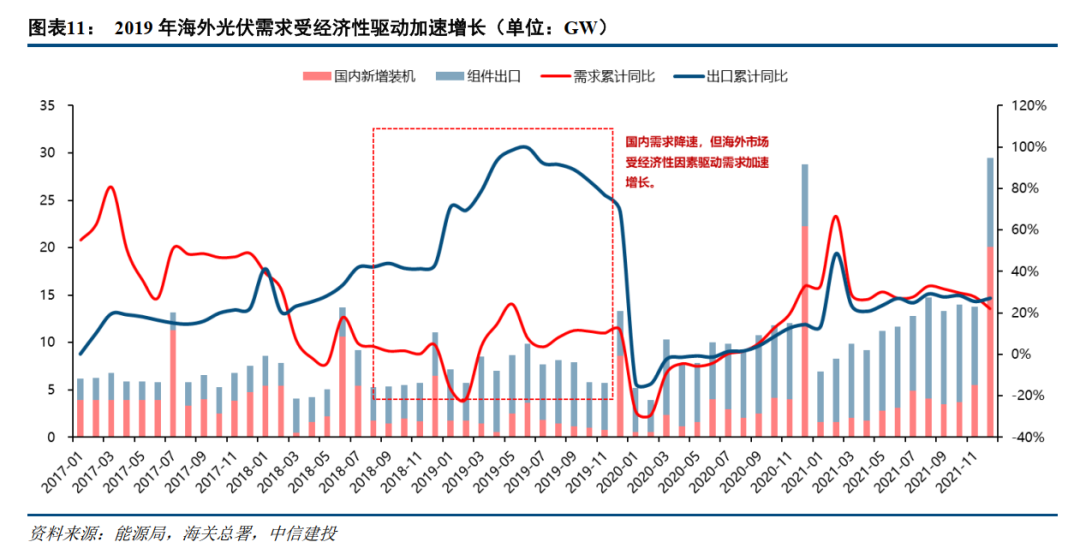
2020:宏不雅降息重复产业降本,经济性拐点引发需求非线性增长 产业链价钱延续下行趋势,大幅缩小电站驱动投资成本。受前期工夫迭代及2020上半年卫滋事件影响,单晶组件价钱由约2.2元/W的高点快速下探至1.44元/W的低位,降幅特出34%。设备成本的显耀下降,径直普及了全球光伏方式的投资建设经济性。 另外,全球宏不雅流动性宽松,为光伏方式提供了低成本资金环境。好意思联储在2020年上半年开启大幅降息,联邦基金利率马上降至接近零的水平,带动全球插足降息周期。产业降本与宏不雅降息形成共振,电站设备投资与方式融资成本双双下降,为后续需求爆发奠定基础。 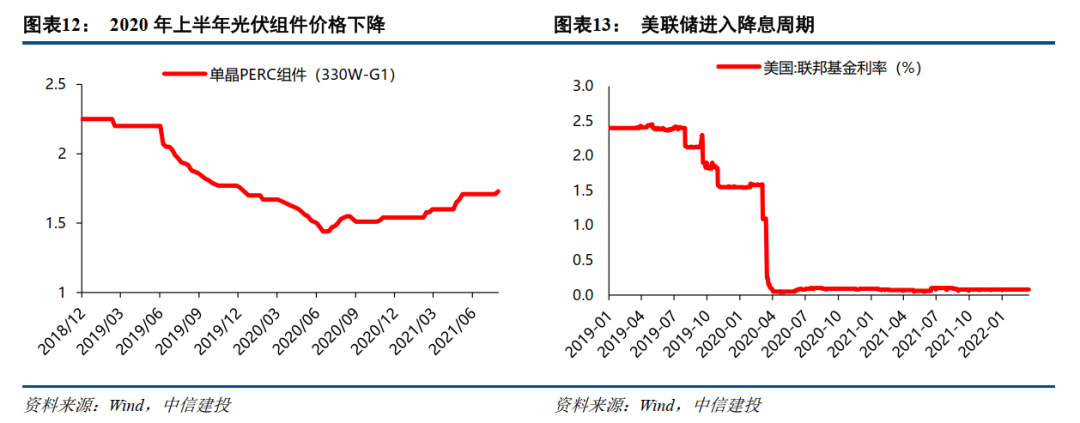
融资与设备成本双降,共同推动了方式IRR的本色性改善,并推动行业渗入率快速普及。2020年期间,全球光伏方式IRR呈现了了的握续普及趋势,从8%低点普及至2020年中的13.9%。与此同期,全球光伏新增装机渗入率在2020年之后迎来快速普及,2022年达到69.61%,比拟2019年普及28.5pct。 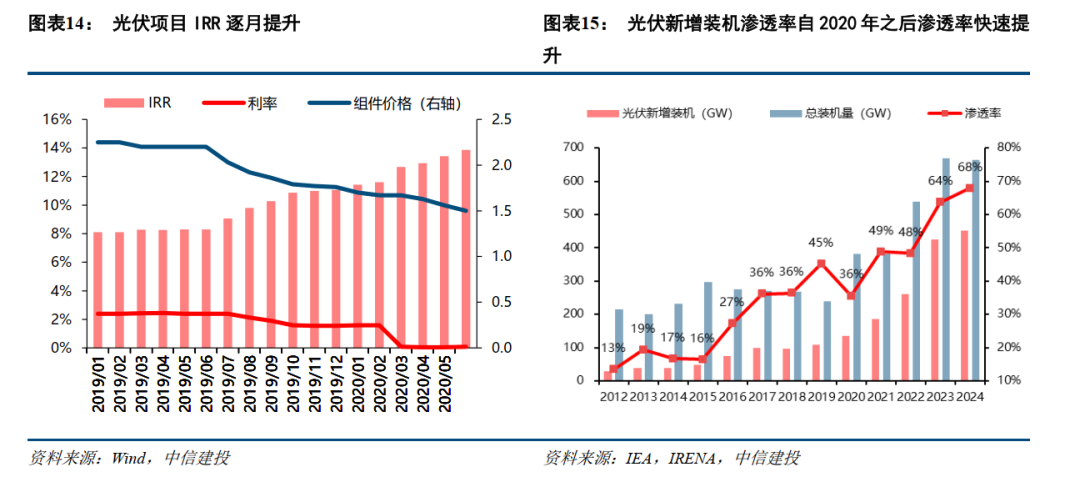
末端需求的超预期爆发,马上进取传导并带动行业举座ROE回升。其中,扩产周期最长的硅料法子供给弹性最低,成为主要瓶颈。自2020年下半年起,硅料价钱率先插足快速上行通说念,是行业高景气度的了了印证。同期高景气度与价钱上升径直驱动了行业举座盈利才气的开拓与普及,全行业净钞票收益率ROE自2020年低点后呈现了了的颤动上行趋势,考证了行业景气度的握续改善。 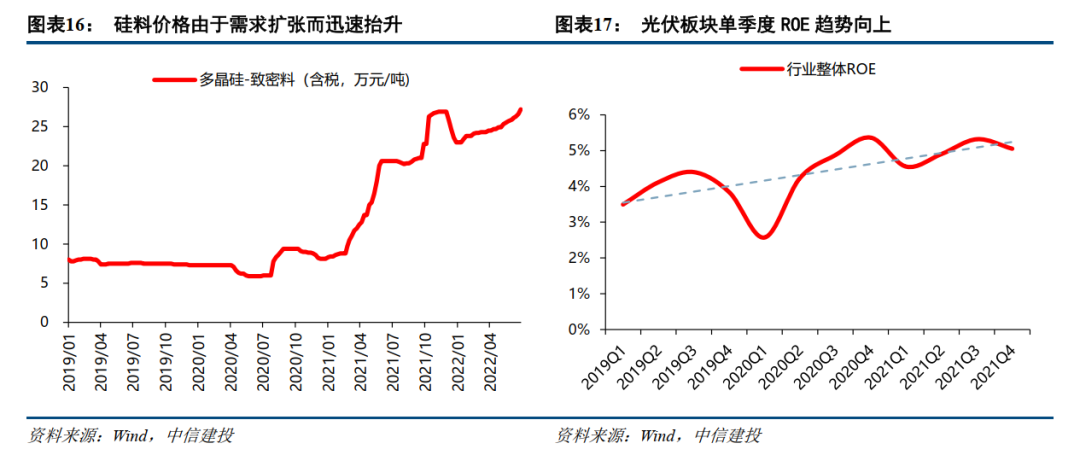
1.2 新能源车复盘:成本下降+优质车型百花都放,推动渗入率快速普及 新能源车商场的核心驱能源,由前期的计谋补贴转向以优质车型为代表的家具力。与光伏等偏B端属性的行业不同,新能源车手脚破钞品,其需求的爆发径直取决于家具自己的诱惑力。 2020年景为家具供给的爆发元年,全年新上市车型达55款,包括特斯拉Model 3、五菱宏光MINI等爆款,径直带动下半年销量同比增长65%。2021年供给端则转向结构优化,以比亚迪秦DMI为代表的新车型灵验填补了A级主流商场空缺,带动该级别车型销量占比回升。家具矩阵的丰富与多元化,为后续商场全面通达奠定了坚实基础。 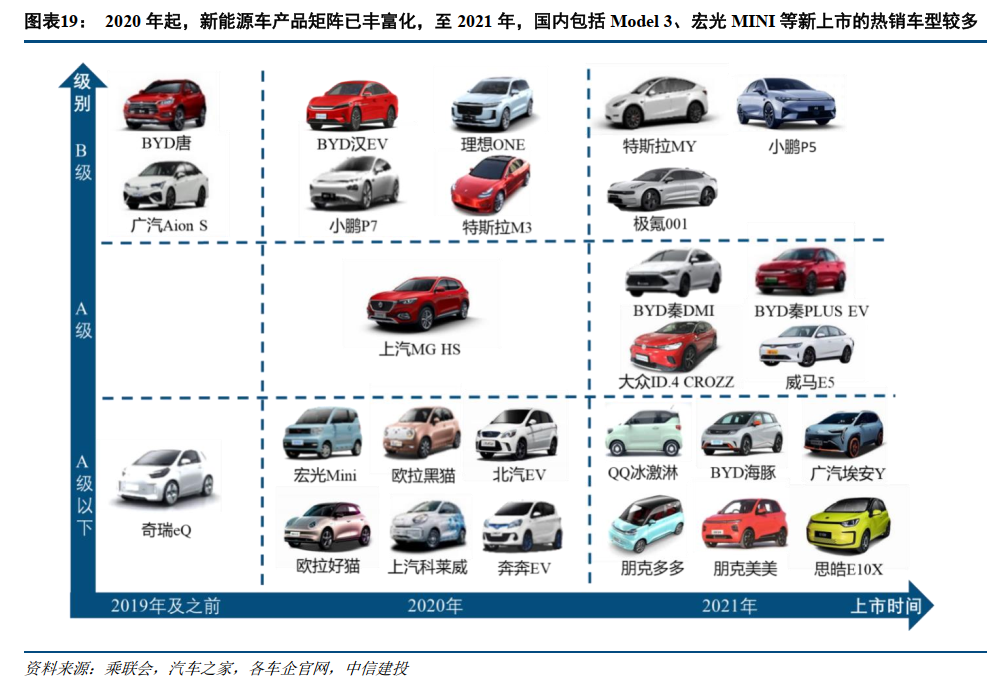
产业链核心法子的成本握续下行,为整车价钱下探与经济性普及提供了基础。在补贴退坡压力与工夫限制效应的双重作用下,成本占比最高的电板法子价钱核心继续下移。上游制变成本的下降,径直相沿了车企推出更具价钱竞争力的家具。 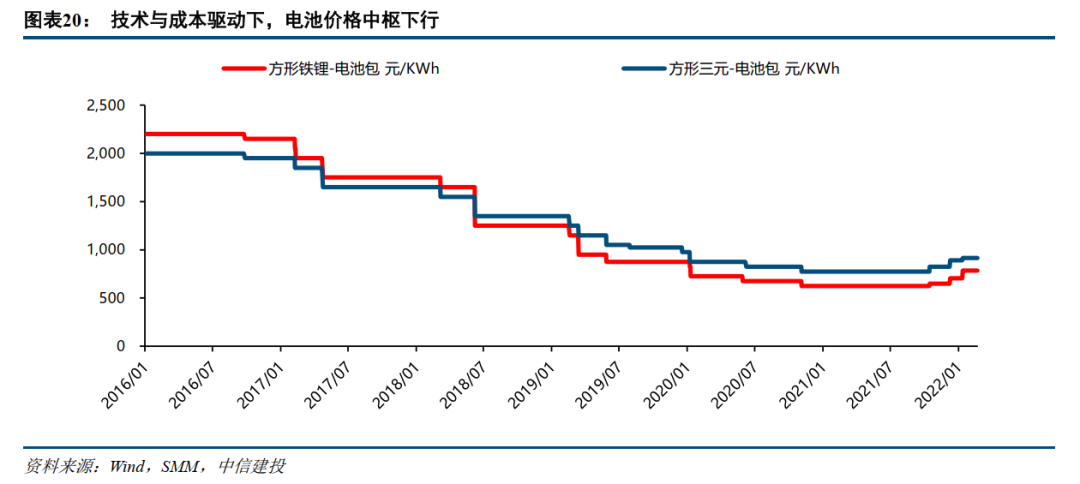
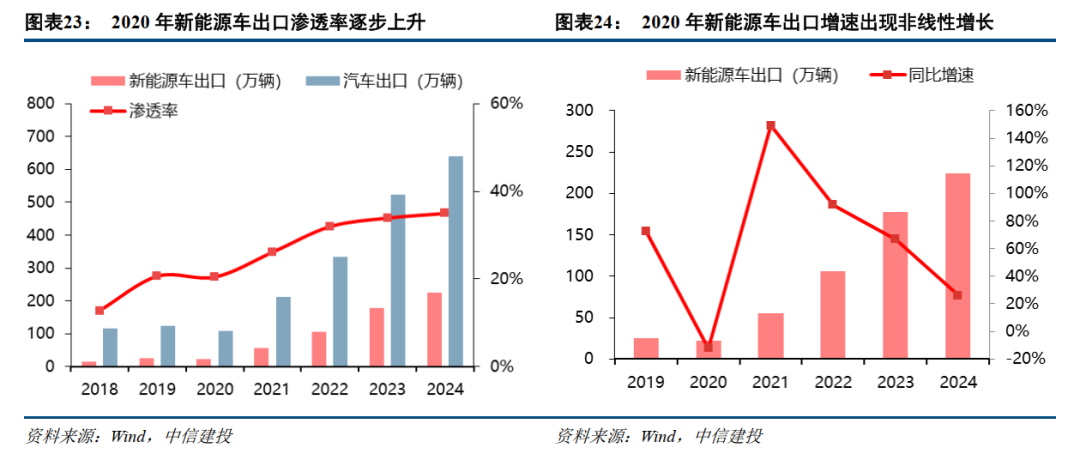
经济性拐点重复新车型百花都放,新能源车渗入率呈现非线性加速普及。2020年之前,国内新能源车商场渗入率永恒在低位徬徨。经济性与家具力问题经管后,需求马上开释,渗入率插足笔陡的拉升通说念,至2021年末已冲破20%。这一趋势在后续得以延续并加强,至2025年,单月销售渗入率已达50%以上,考证了经济性拐点后渗入率的加速普及。出口方面,自2020年起,新能源车在汽车总出口中的占比脱手插足快速上行通说念。 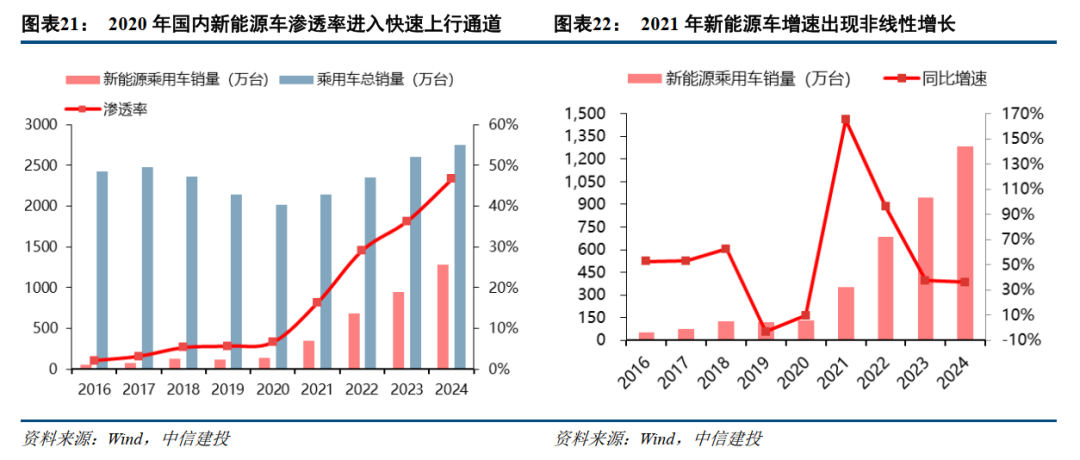
家具力+经济成本平价推动新能源车在2020年后迎来需求的非线性增长。其增长始于供给端家具矩阵丰富,重复车型质料优化,以爆款车型为代表的家具力大幅普及;随后,产业链降本与使用成本上风双轮驱动,共同触发了新能源车全生命周期成本的经济性拐点。这两简陋素协力,推动新能源车冲破原有商场圈层,向渗入率更低的二三线主流破钞商场加速下千里,最终引爆了举座需求。 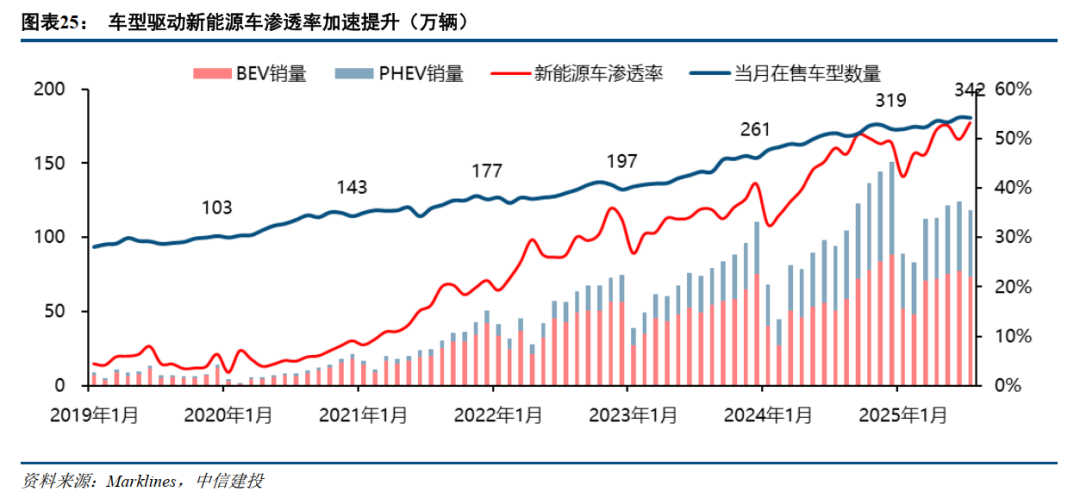
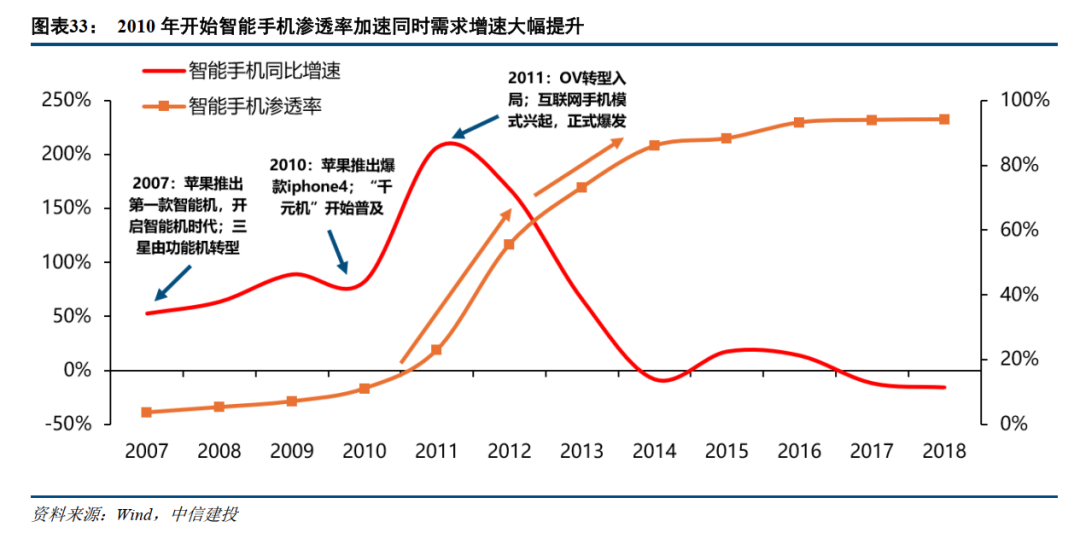
1.3 智高东说念主机复盘:家具丰富化+国产替代,经济性拐点激活低渗入率商场 2007年苹果推出iPhone,鲜艳着智高东说念主机时期稳重开启。其翻新性的家具形态与软硬件生态不仅树立了行业模范,也到手引发了初期的破钞需求。 苹果通过硬件与软件协同变革,界说高端智高东说念主机范式。硬件上,其前后双玻璃的从简联想普及好意思不雅度,重复电容式触屏优化交互方便性,缔造了旗舰家具的硬件标杆。软件上,iOS系统的继续完善,偏激与应用商店、转移互联网的深度交融,从头界说了手机形态。软硬件协同带来的体验更动,灵验增强了破钞驱能源,为高端智高东说念主机商场的发展定下基调。 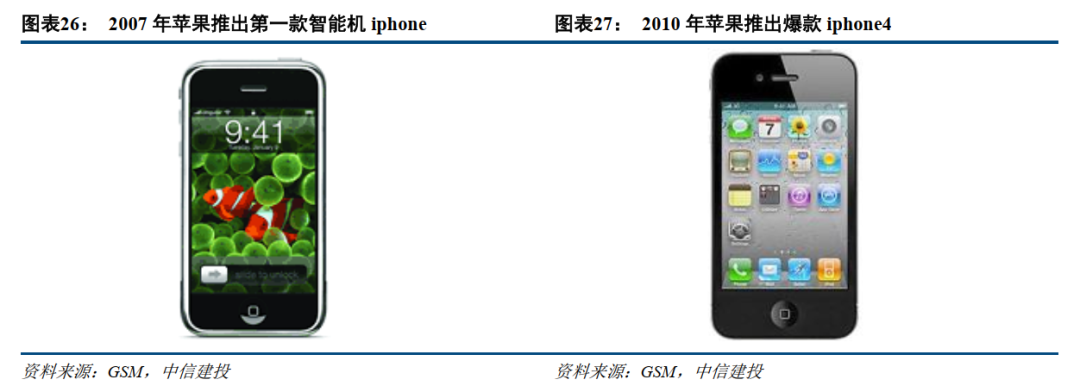
千元机商场爆发。2008至2011年间,安卓系统的开源、核心芯片决策的老练以及3G收集的普及,共同推动了国产手机供给端的快速老练,大幅缩小了行业准初学槛。在此配景下,以“中华酷联”为代表的传统厂商与以小米为代表的互联网新模式厂商共同发力,推动国产手机商场份额在2011岁首度冲破30%,国产替代进程显耀加速。 国家具牌崛起奠定供给基础。自2010年起,以华为、中兴为代表的厂商率先推出“千元智能机”。至2011年,小米携高性价比机型入场,OPPO、vivo等品牌也加速布局,千元智能机商场全面爆发。这一供给端的茂密为不同破钞层级提供了多元化的家具遴荐,推动后续智高东说念主机渗入率快速普及。 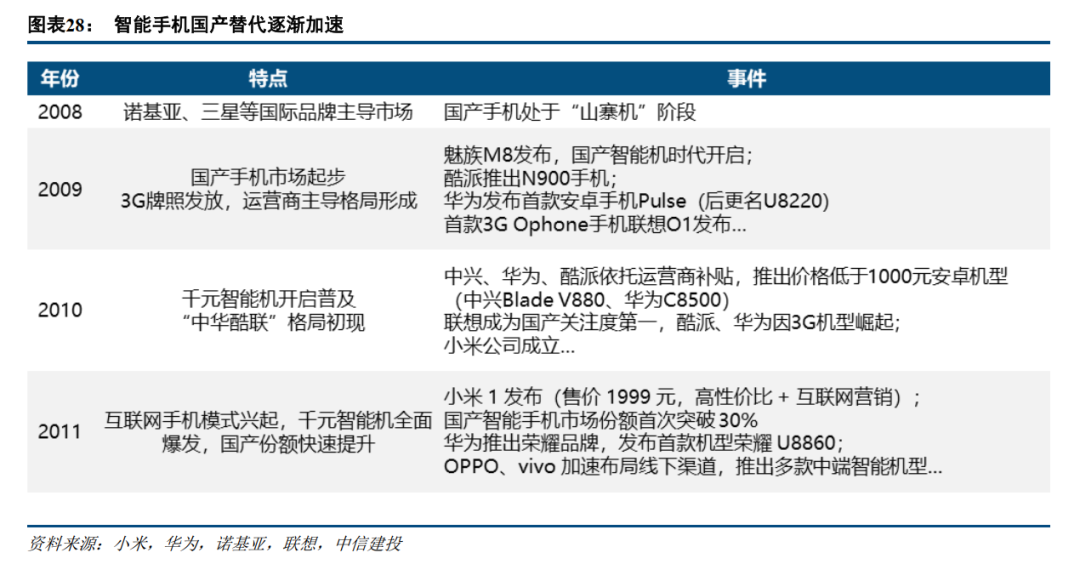
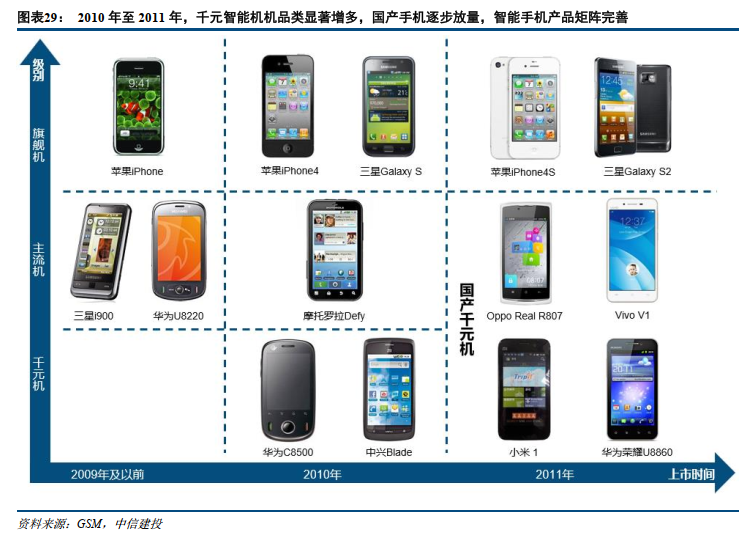
供给端老练推动价钱握续下探。国家具牌的浓烈竞争与老练的供应链决策,共同促使智高东说念主机成本与售价快速下行。以“千元智能机”为代表的家具形态出现,鲜艳着智高东说念主机的购置成本初度插足大家破钞区间,行业经济性拐点稳重树立。 家具矩阵丰富普及举座家具力。供给端的茂密径直体现为家具矩阵的极大丰富,国内商场新机型数目在2011年末达到历史峰值,圆善笼罩从旗舰到千元机。这与新能源车行业的发展逻辑肖似,即通过提供多元化的家具遴荐来普及举座家具力,这亦然满足不同破钞层级需求、通达大家商场的前提。 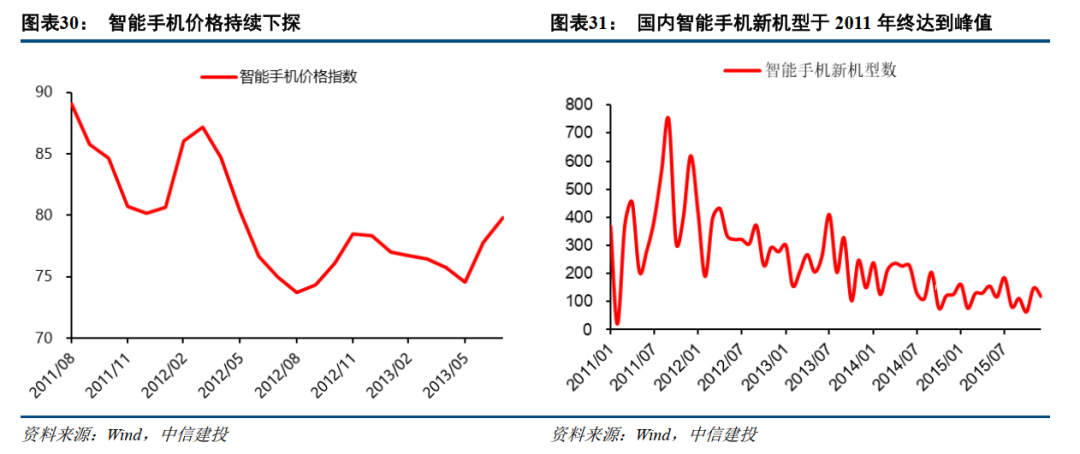
经济性拐点激活了低渗入率商场。2011岁首,国内智高东说念主机渗入率尚不足20%,商场后劲雄壮。跟着购机门槛大幅缩小,渗入率弧线立地插足笔陡的拉升通说念,并在后续数年内马上完成了大家化普及,手机形态由功能机全面转向智能机。 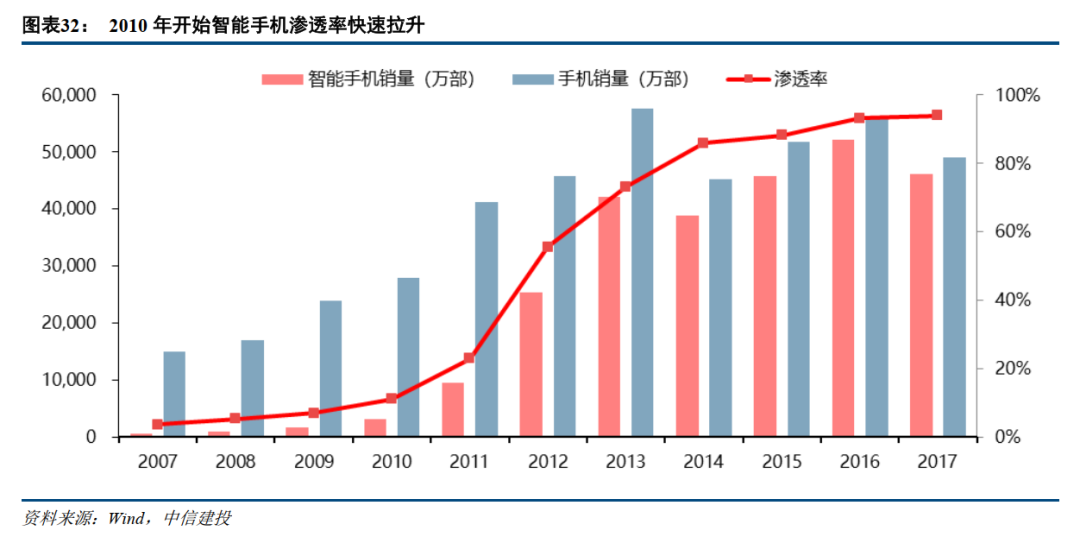
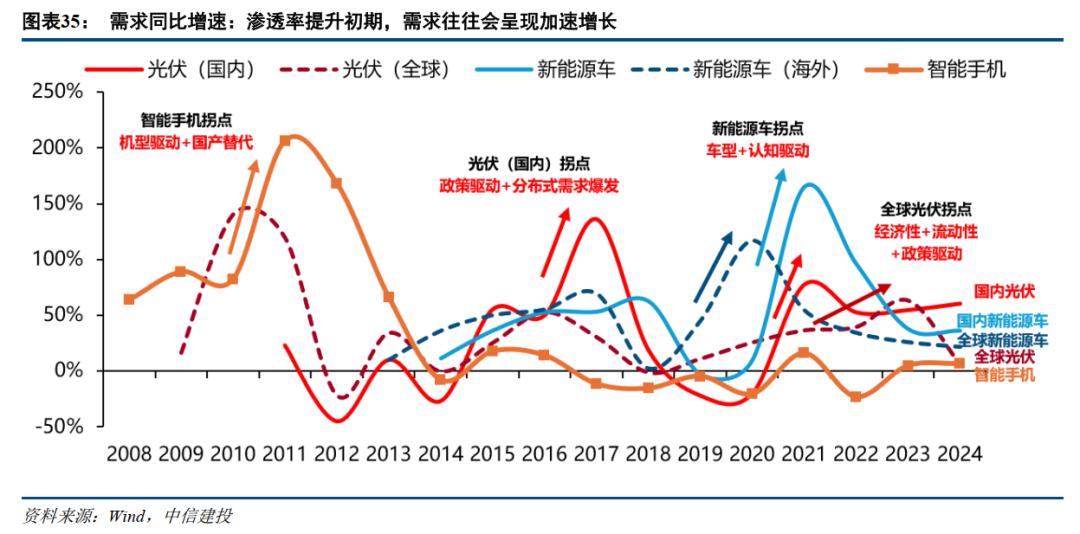
1.4 启示:经济性拐点将是推动储能需求非线性增长的要津催化 咱们将需求爆发前一年手脚第0年,后续5年手脚1-5年,呈现每个行业的渗入率与需求同比增速。从上述三大行业的历史复盘来看,经济性以及家具力大幅改善是低渗入率行业的需求非线性增长的要津催化。 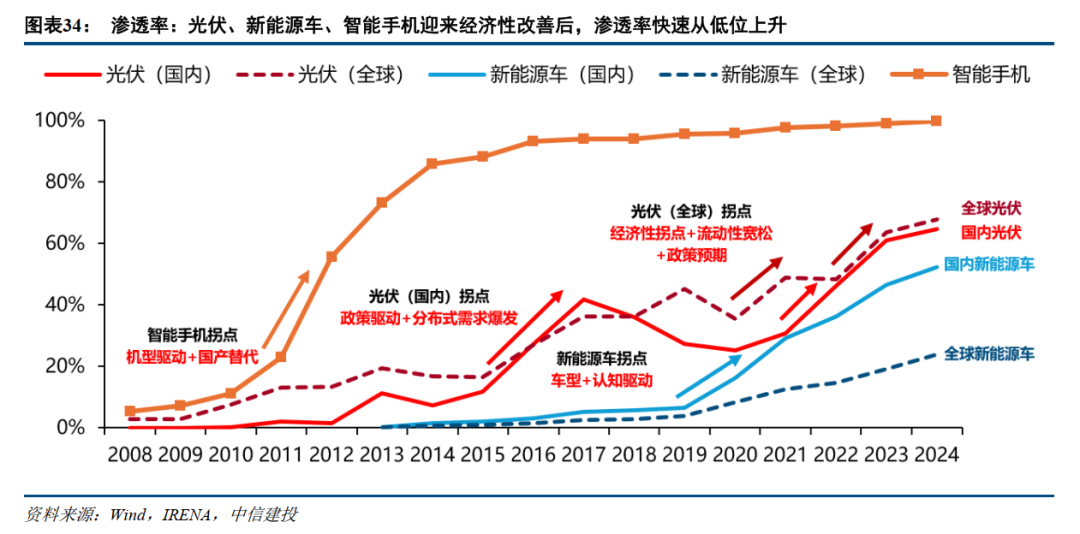
现时储能渗入率仍然较低,将来普及空间雄壮。咱们以新能源变嫌需求、电网负荷变嫌需求拆分储能总装机需求,测算得到国内、全球储能总需求折柳在5459GWh、12619GWh,现时储能渗入率仅为5.95%、5.10%,将来普及空间雄壮。 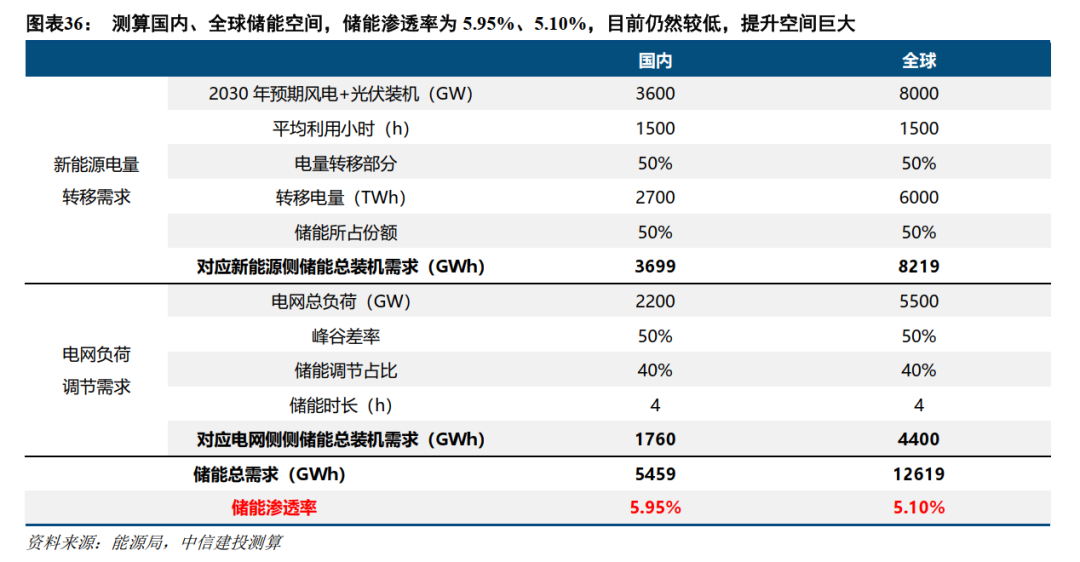
储能方式与光伏电站肖似,全投资IRR主要由收入与驱动投资成本决定,其中驱动投资成本与储能系统及EPC价钱负磋商。其收入起首主要包含两大模块:一是基于容量得回的容量电价或容量抵偿等固定收益;二是通过逐日充放电,拿获峰谷价差得回的套利收益,该部分收益与年化运行次数及价差水平径直磋商。成本金IRR则在全投资IRR的基础上,进一步斟酌融资杠杆与融资成本的影响。 从现时储能的状态来看,新能源全面入市后,峰谷价差有望拉大。同期国内容量电价/抵偿进一步增厚IRR分子端收益。此外分母端储能投资成本往常几年大幅下降,以及国外插足降息周期之后,都会带动储能成本金IRR的普及。 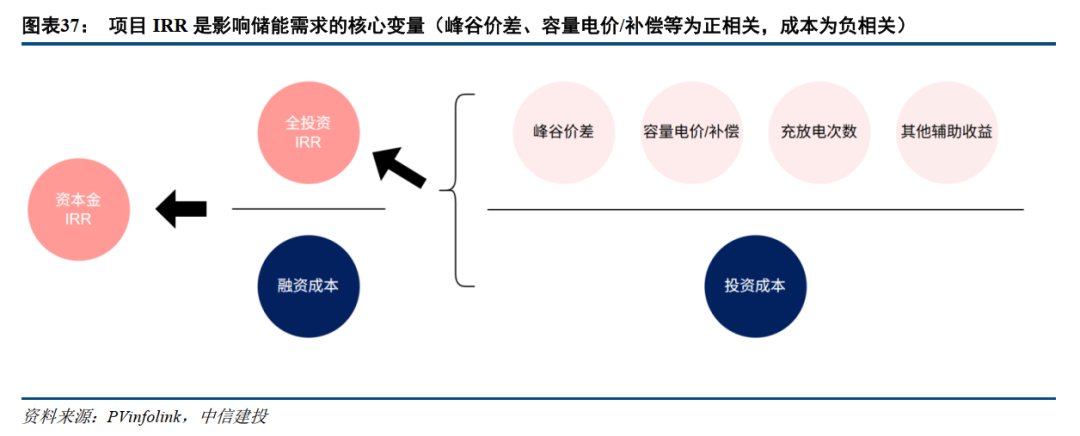
参考光伏、新能源车、智高东说念主机,行业渗入率从起始加速普及至较高水平后放缓,所用时候长度举座在4-7年时候。而储能行业由于主要以to B商场为主,因此渗入率普及速率可能慢于to C为主的新能源车和智高东说念主机行业。而相对光伏来说储能电站方式投资门槛相对更低,因此储能行业渗入率普及速率可能介于光伏和新能源车&智高东说念主机之间。 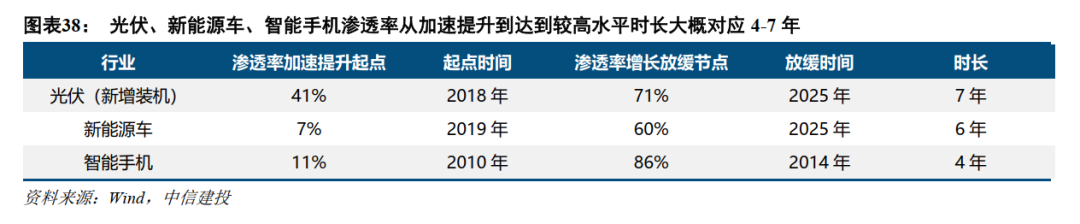
二、国内:商场主导,计谋为辅,经济性拐点已至 2.1驱动要素一:136号文推动新能源全面入市,峰谷价差拉大 本年2月9日,国度发改委、能源局和解印发《对于深入新能源上网电价商场化更正 促进新能源高质料发展的见告》(发改价钱〔2025〕136号,以下简称136号文),鲜艳着新能源全面入市时期的到来。该文献,初度明确“推动新能源上网电价全面由商场形成,新能源方式上网电量原则上悉数插足电力商场”,闭幕了多年回电网统购统销的新能源电量销售机制。 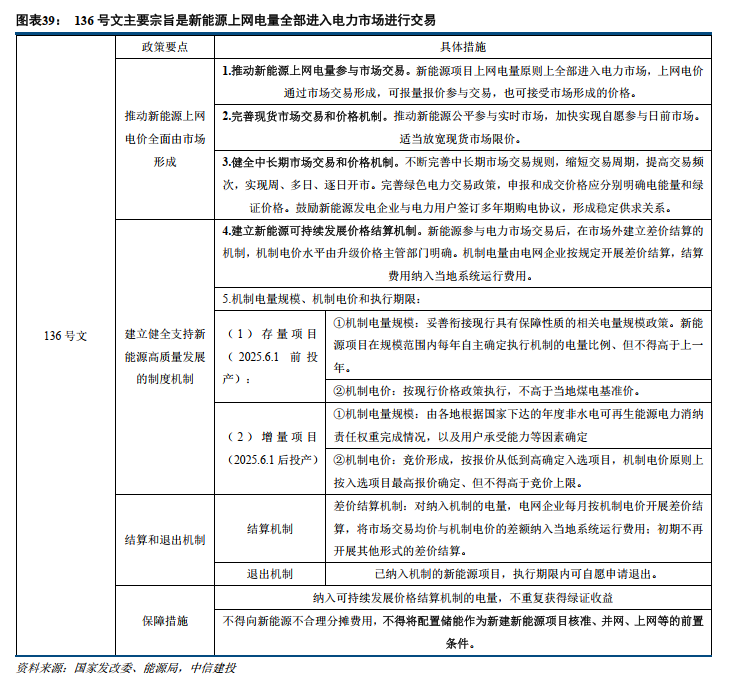
面前我国启动电力现货商场稳重运行的省区已达10个,折柳为广东、山东、甘肃、蒙西、湖北、浙江、安徽、陕西、辽宁、福建。电力现货商场通过每15分钟一个点进行供需撮合交游,生成该时点的现货电价,现货电价水申雪映了该时点的电力供需现象。如电力供过于求,电价就会下落,以至出现负电价;若是电力供不应求,电价就会升高,以至在顶点缺电情况下出现飙升。 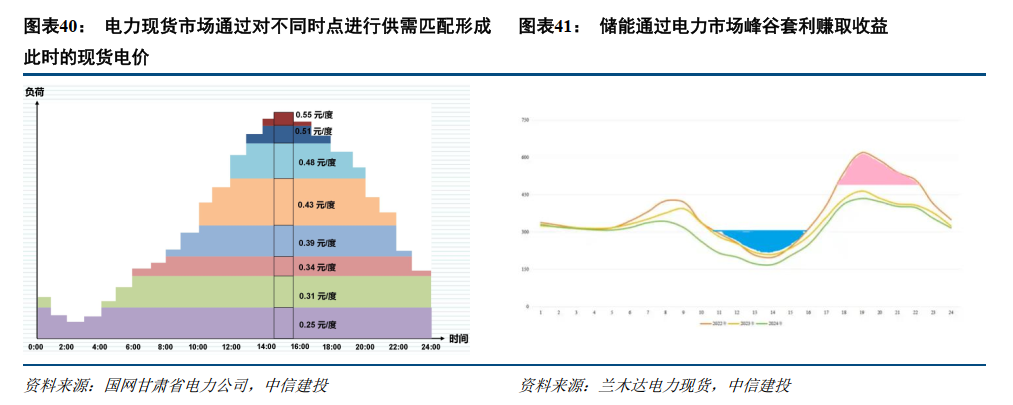
从峰谷价差变化上,2025年以来山西、山东等地区峰谷价差呈现放大趋势,尤其山西地区。凭据兰木达电力现货统计数据,山西省2025年现货价钱在凌晨、中午时段显耀下降,在夙夜岑岭处有所上升,分时峰谷价差扩大。 与之对应,2025年1-4月表象出力功率比拟于去年有显耀提高,风电出力平均增长48%,光伏出力平均增长59%。山西省风电装机容量比拟于去年四月增长4%,光伏装机容量增长41%。由此可见,①2025年表象资源显然好于去年同期,大风天较往年增多,降水天相对较少;②新能源装机比拟去年同期有显然的增长,详细导致山西省2025年1-4月峰谷价差出现显然普及。 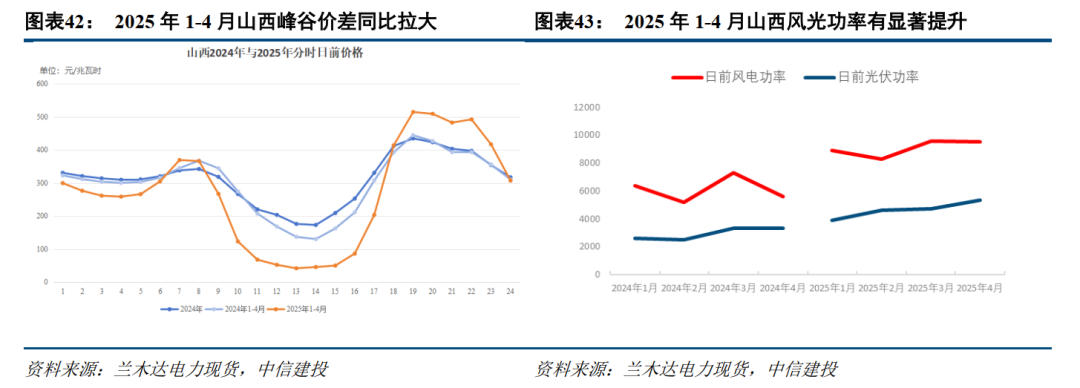
凭据各省分时电价数据,咱们统计了不同省份1-8月份各月分时平均峰谷价差情况,效果标明,2025年以来山西、山东峰谷价差呈放大趋势,尤其山西地区峰谷价差显耀普及。 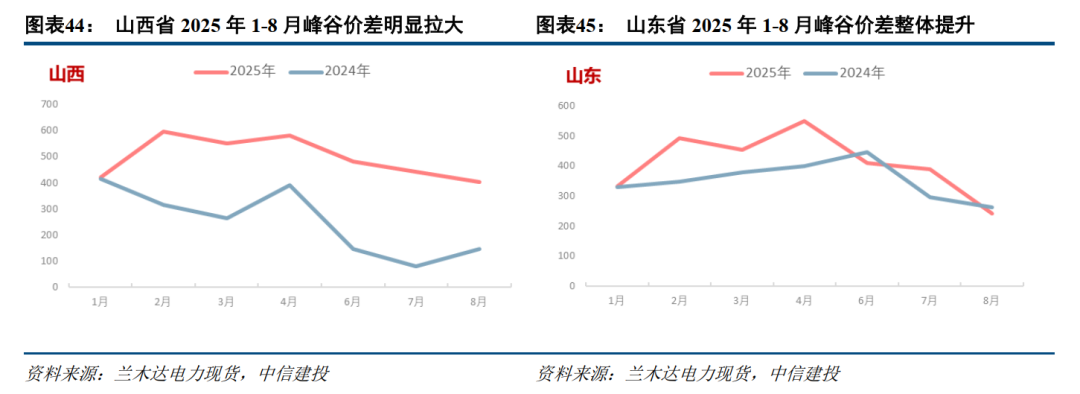
从头能源发电量角度来看,2025年1-8月,山西省风电发电量372亿千瓦时,同比增长21.1%。光伏发电量179.16亿千瓦时,同比加多11.5%,表象发电均上升。山东省风电发电量390.2亿千瓦时,同比缩小1.3%。光伏发电量209.34亿千瓦时,同比加多26.4%,光伏发电量呈上升趋势。 从头能源发电结构角度来看,1)山西省:2025年1-6月,新能源(风电+光伏)装机容量达7167万千瓦,占比超46%。光伏发电量同比高增40.33%,成为增长最快电源。2)山东省:2025年1-6月,风电、光伏发电共计装机容量高达约1.186亿千瓦,同比增长32.44%,占总发电装机容量的47.74%,比重较2024年同期大幅普及6.18个百分点,较2024年底普及3.48个百分点。 由此可见,2025年以来,受到风电、光伏装机量较快增长的影响,典型省份的峰谷价差出现扩大趋势。 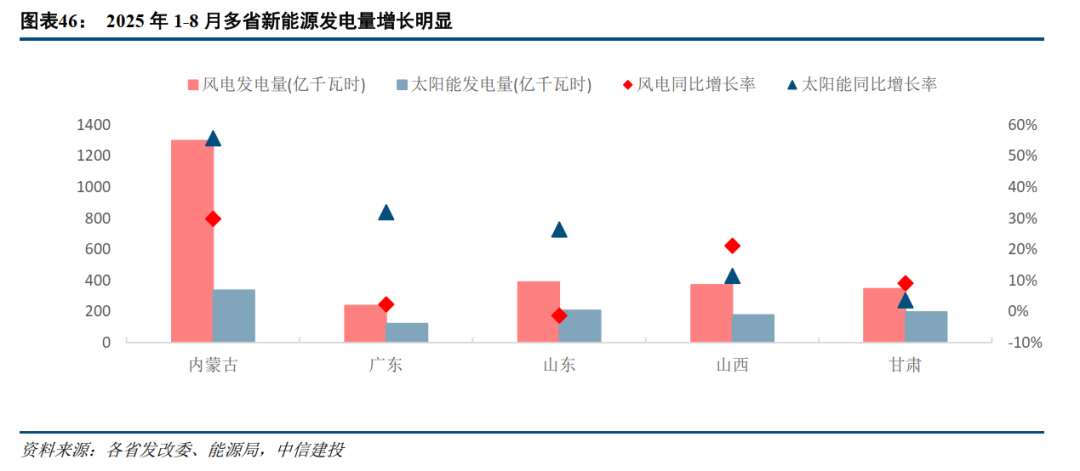
2.2 驱动要素二:容量电价&容量抵偿计谋进一步增厚收益 为经管新能源发电渗入率逐年升高后煤电利用小时下降,从而收入下降的问题。2023年11月10日,国度发改委、国度能源局印发《对于建立煤电容量电价的见告》(发改价钱〔2023〕1501号),稳重建议建立煤电容量电价机制,将现行煤电单一制电价疗养为两部制电价,其中电量电价通过商场化方式形成,智慧响应电力商场供需、燃料成本变化等情况;容量电价水平凭据转型进程等推行情况合理笃信并逐模范整,充分体现煤电对电力系统的相沿变嫌价值,确保煤电行业握续健康运行。 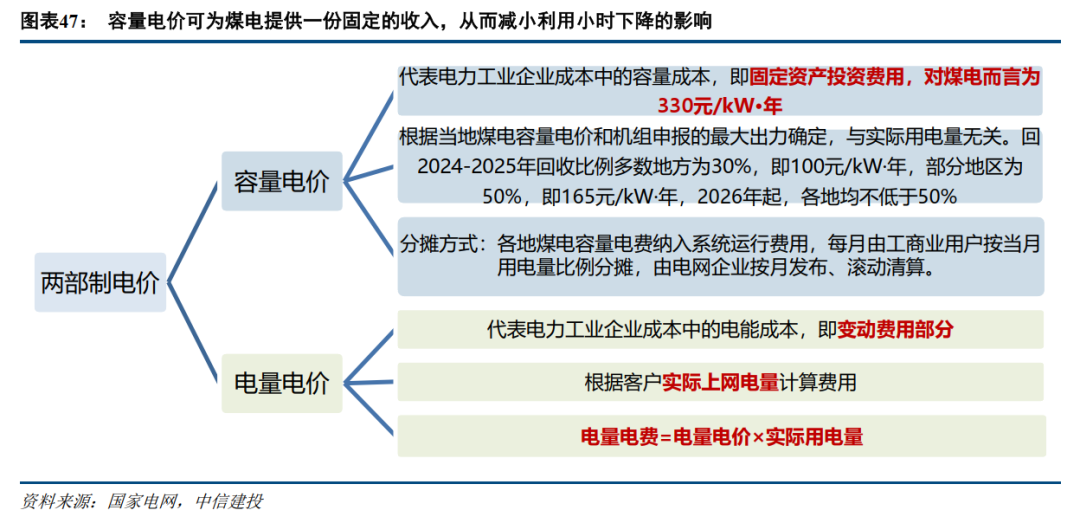
多省试行容量电价。早在2024年1月,河北发改委发布《对于制定颓败储能发展先行先试电价计谋磋商事项的见告》,该文初度建议建立颓败储能容量电价机制,以先到先得的竞争方式笃信享受容量电价计谋的方式限额,容量电费纳入系统运行用度分担。其时建议的容量电价模范为,2024年5月31日前并网的方式可得回100元/kW/年的容量电价,此后并网的则逐月退坡。2025年3月河北发改委《对于完善颓败储能先行先试电价计谋磋商事项的见告》又将这一容量电价模范再次笃信为100元/kW/年,并明确2024年已按容量电价激励计谋退坡机制实施的颓败储能电站,年度容量电价不足100元/千瓦的追补至100元/千瓦。 本年,甘肃、宁夏先后发布新式储能容量电价计谋,比拟河北计谋,甘肃、宁夏容量电价模范折柳为330元/kW/年和165元/kW/年,较河北模范更高。但甘肃、宁夏的储能容量电价计谋相较河北计谋也有诸多不同,如容量抵偿模范与储能放电时长挂钩,基准时长为6h,即储能时长需达到6h才能按上述模范得回容量电价,若不足6h则如期长打折。 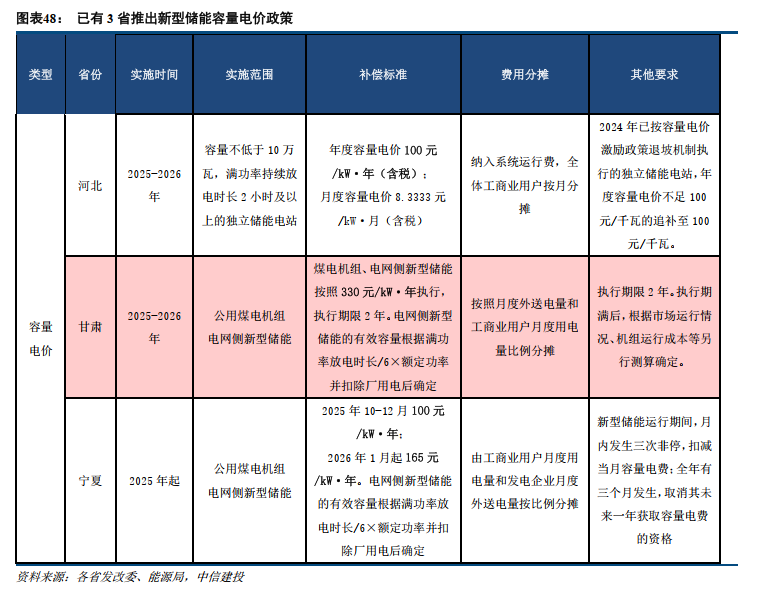
甘肃、宁夏的容量电价计谋是在136号文配景下推出的,咱们以为将成为将来宇宙推广的容量电价计谋的雏形。特色在于:(1)奖励万古储能,要足额得回容量电价需至少达到6h,若特出6h得回的容量电价更高,若不足6h则相应打折;(2)容量电价水平还需乘以容量供需悉数,与省内供电容量缺口磋商;(3)将来将进一步过渡到容量商场,即容量电价水平不是由政府来指定,而是由商场来决定。 除此之外,还有一些省推出了各自特色的容量抵偿计谋。如内蒙发布《对于加速新式储能建设的见告》明确2025年投产的颓败储能可得回0.35元/kWh的容量抵偿,按对电网的放电量进行抵偿,且连系抵偿10年。抵偿金额由发电侧机组凭据装机容量分担。山东省此前早在2022年就推出了本省特色的容量抵偿机制,即在用户侧收取一定的容量抵偿用度,再抵偿给新式储能和煤电,但该抵偿模范不高,收取模范先后由0.0991元/kWh疗养为0.0705元/kWh。 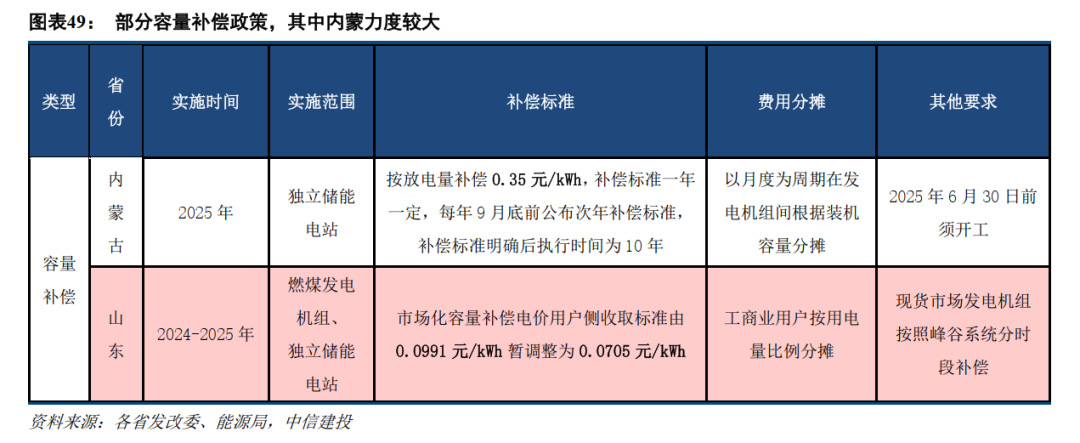
2.3 驱动要素三:储能成本大幅下降,国内融资利率降至极低水平 储能投资成本已降至极低水平。产业链工夫进步与限制效应带动储能系统及EPC中标均价握续下降,闭幕2025年8月储能系统/EPC中标均价已降至0.5和0.8元/Wh隔壁。 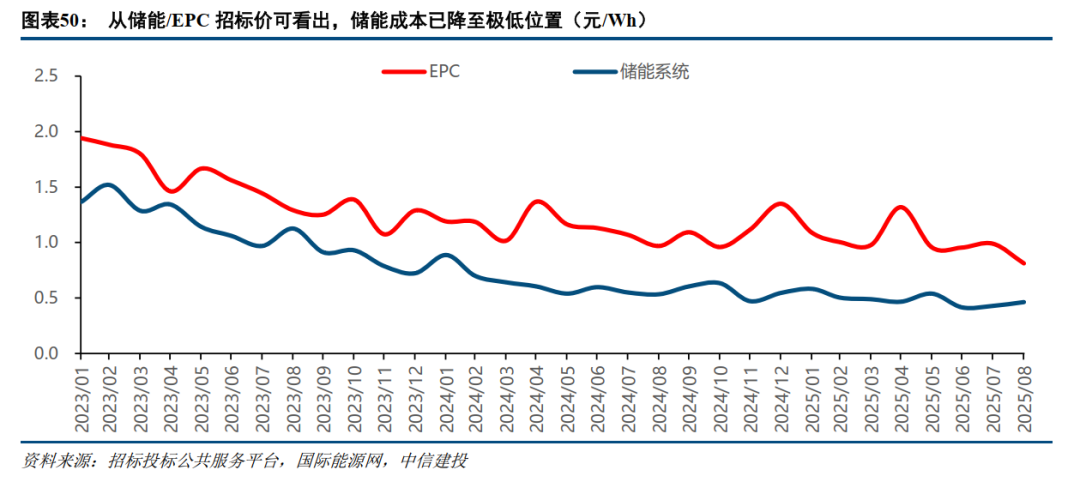
而近期储能由于需求快速爆发,上游供应链部分法子出现加价。凭据咱们的测算,储能电芯价钱每上升0.01元/Wh,对应储能方式成本金IRR将下降约0.6pct把握。因此电芯加价对储能需求瞻望不会变成本色影响。 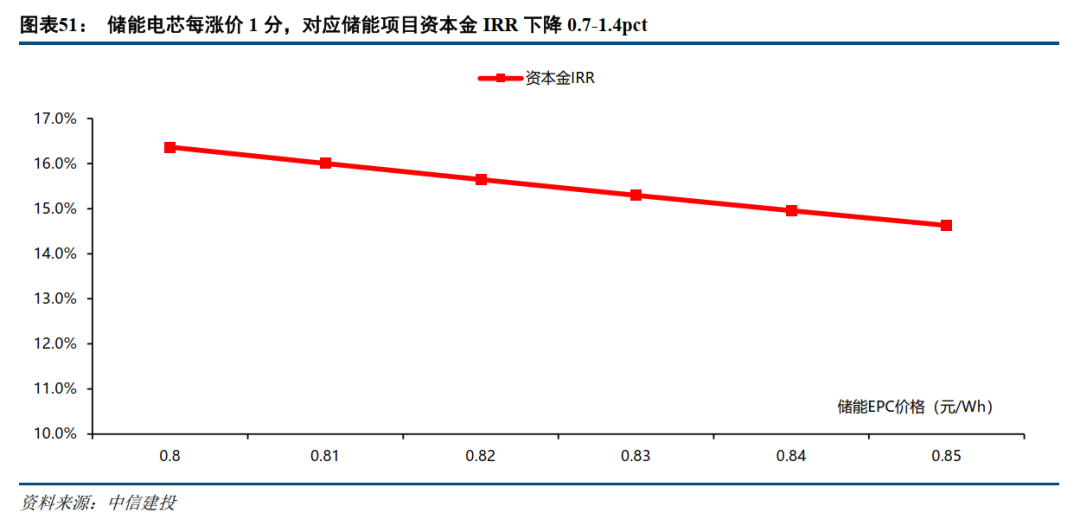
2.4 容量电价/容量抵偿&峰谷价差,颓败储能在多省已闭幕致密经济性 颓败储能搭配容量电价(或容量抵偿)和峰谷价差套利,已可闭幕较好的经济性,咱们对几个典型省份进行测算,得到如下效果: 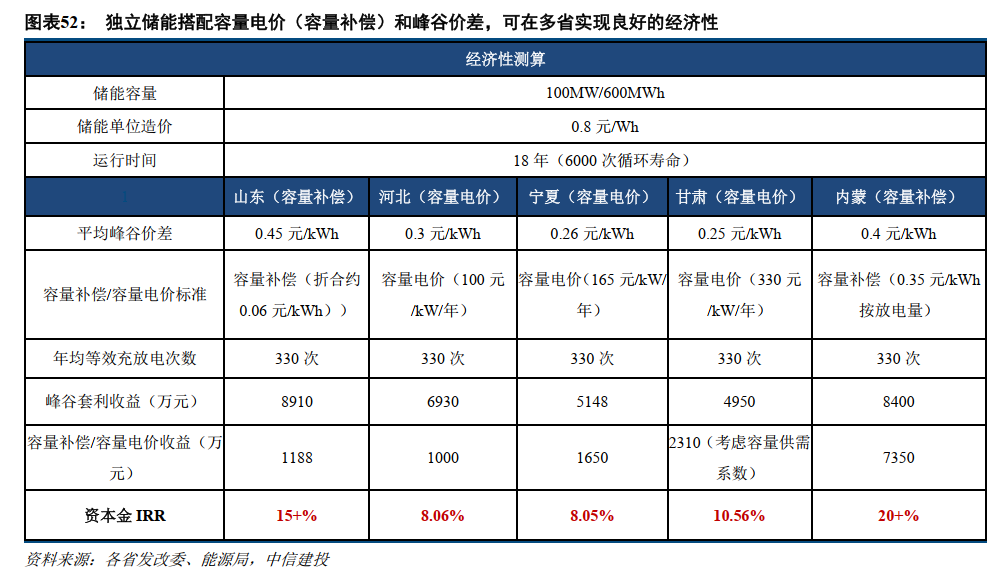
可见,上述各省均可闭幕致密的经济性,山东、内蒙由于峰谷价差高,或容量抵偿水平高,经济性尤其杰出,其中又可分为以下几种情况: (1)峰谷价差高、容量电价低 典型代表如山东,目去年平均峰谷价差达到0.45元/kWh把握,冬季更可达0.5-0.6元/kWh,且峰谷时段弧线平坦,价差拿获率高,主要由于山东光伏装机大,且经济发达,晚间负荷高所致。山东面前莫得容量电价,唯惟一丝容量抵偿,折合到每度电中仅约0.06元/kWh把握,但由于峰谷价差高,咱们测算山东颓败储能电站成本金IRR水平可达15%以上,即使斟酌峰谷价差无法完全拿获的影响,山东方式IRR达到10%以上是比较容易作念到的。 (2)峰谷价差低、容量电价高 典型代表如甘肃,甘肃尽管新能源装机占比高、消纳问题严峻,但因为经济相对薄弱,且河东、河西之间电网烦懑情况较严重,因此峰谷价差并非很高,咱们取年平均0.25元/kWh把握。因此比拟山东,甘肃的储能方式更需要容量电价提供一份寂静收益。在330元/kW/年容量电价相沿下,即使斟酌容量供需悉数的原因打7折,搭配甘肃本省峰谷价差后也能闭幕10%把握的成本金IRR水平。 (3)峰谷价差和容量电价(抵偿)双高 典型代表如本年的内蒙,给出了0.35元/kWh的高额容量抵偿,同期,在现货商场稳重运行省份中,蒙西峰谷价差为最高,高达0.7-0.8元/kWh,若容量抵偿、峰谷价差拿满,不错闭幕20%以上以至30%以上的成本金IRR水平。但要夺目,面前蒙东商场还未脱手现货稳重运行,且蒙西现货商场呈尖峰性情,拿获率不一定很高,因此瞻望推行IRR水平不会如斯夸张。但内蒙容量抵偿计谋照实对储能方式投资积极性刺激显然。 国内储能经济性拐点决然出现,面前状态与光伏、新能源车2020年的特征肖似,咱们判断行业渗入率行将插足快速普及通说念,需求有望自2026年起显耀加速。近期招中标数据从需求也不错印证这一判断。国内储能招标限制握续放量,尤其是下半年以来储能方式招标显耀增多,1-8月新增中标共计达218.5GWh,同比增长97%,行业高景气度得到考证。 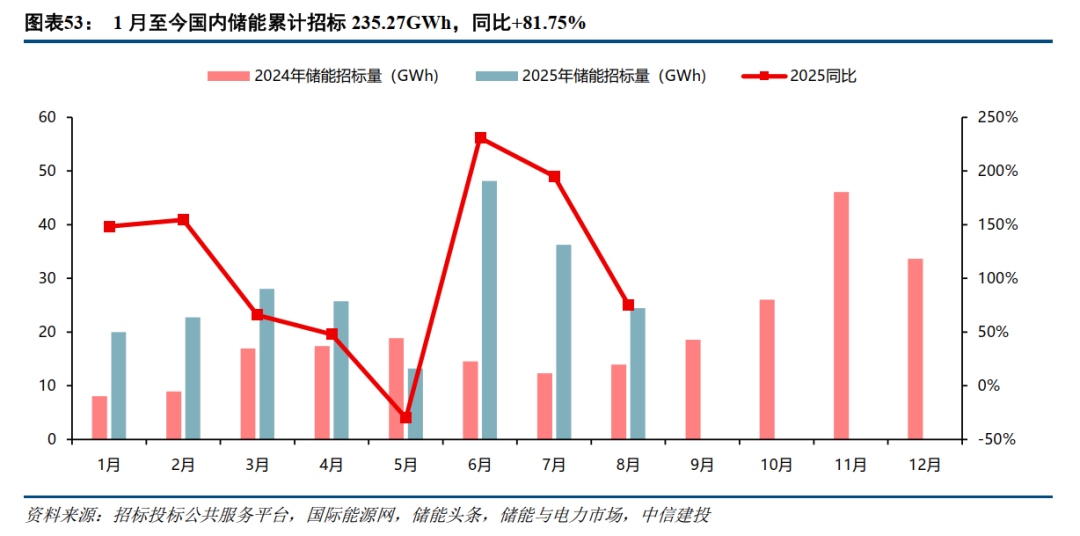
三、国外商场:全球需求多点吐花,新场景提供更大增漫空间 3.1 光伏配储成本大幅缩小后,全球储能需求多点吐花 2023年以来,在光伏组件价钱及储能系统成本大幅缩小后,光伏配储的供电模式经济性大幅改善。凭据咱们测算,面前全球绝大部分地区,在光伏配50%+4小时储能的模式下,光伏配储度电成本已显然低于火电。 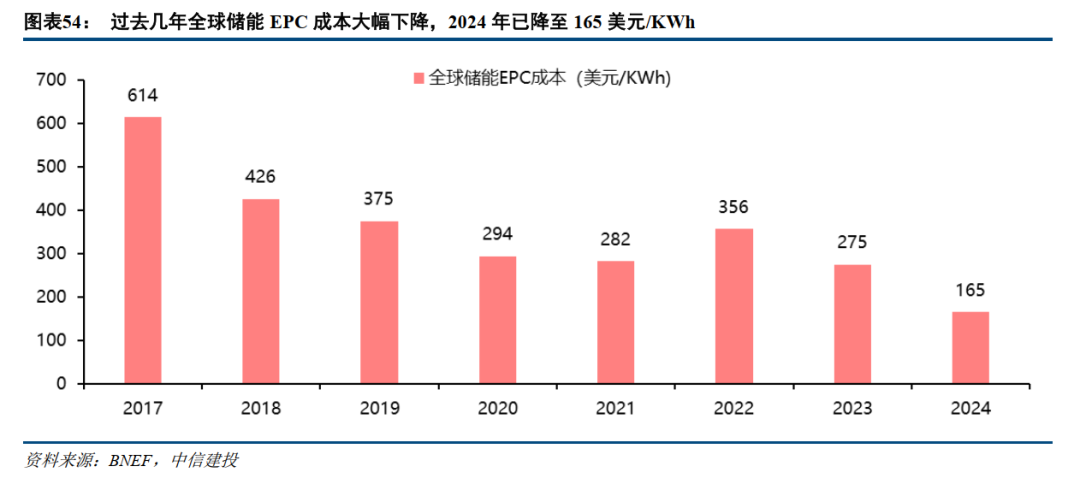
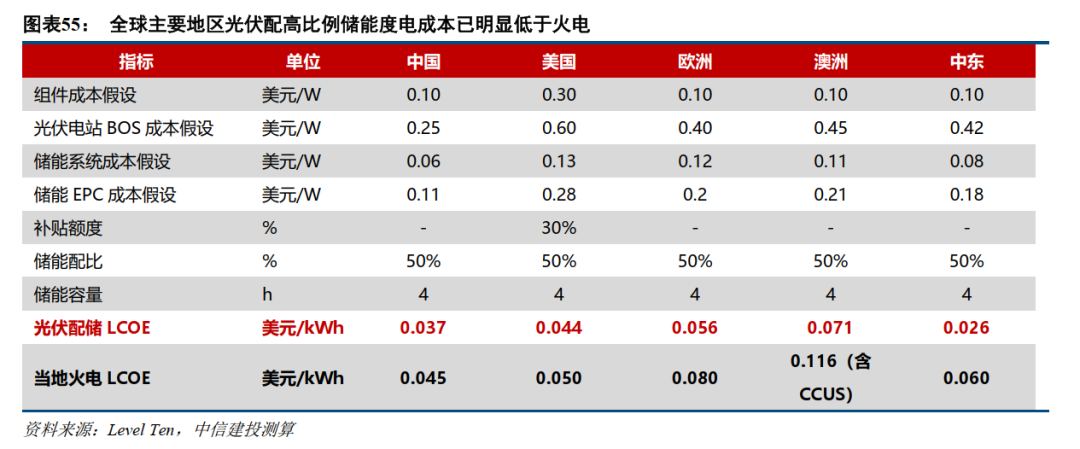
好意思国商场:大部分区域储能经济性一经较为杰出,尤其是中西部地区通过容量购买契约和PPA供电契约好像锁定收益,据咱们测算好意思国面前大部分区域储能方式成本金答复率都好像达到10%以上。而从计谋端来看,《大而好意思法案》条件2026年1月1日后开工的方式受到PFE限制,但本年开工方式限制瞻望较大,来岁并网量瞻望影响有限。 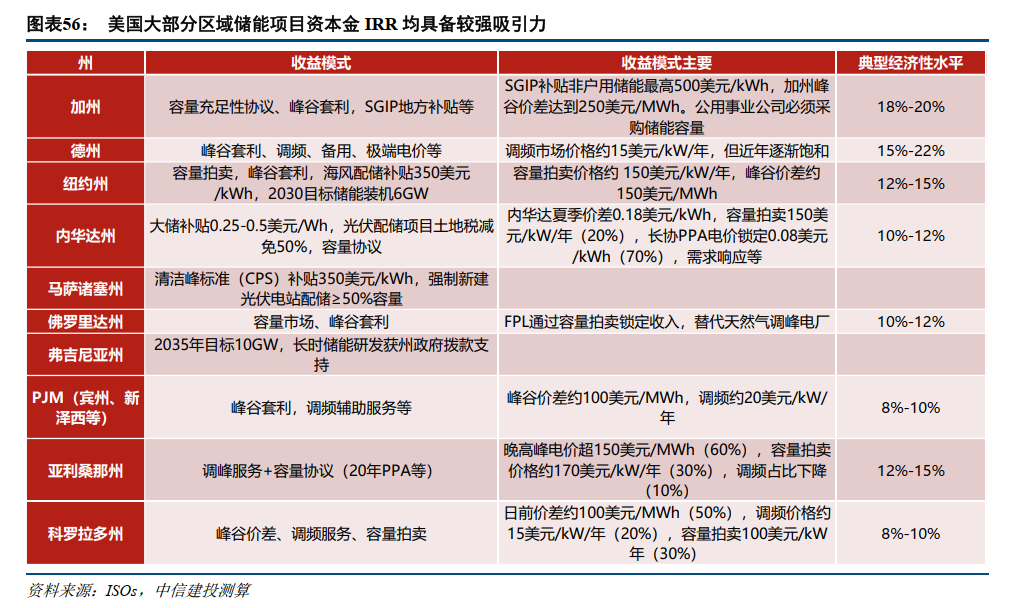
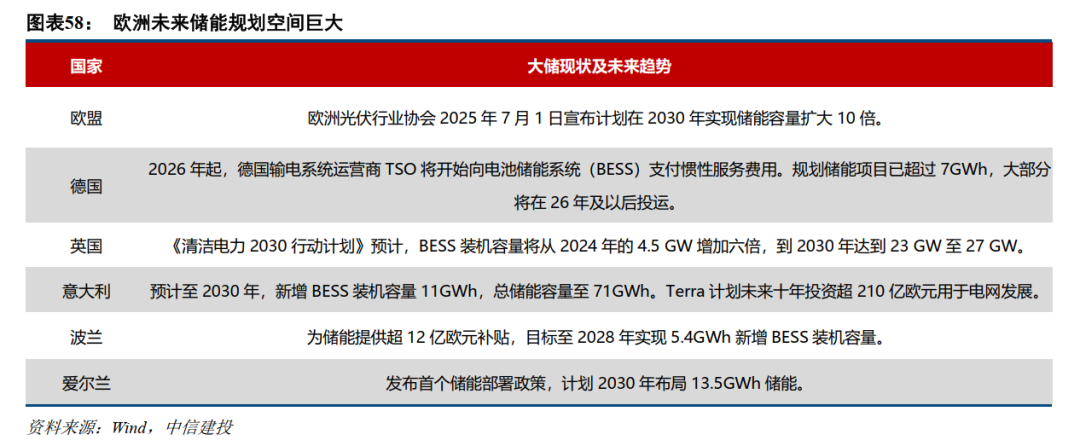
欧洲商场:由于新能源无数并网,导致电力现货商场批发电价峰谷价差可达200欧元/MWh以上。按平均180欧元/MWh峰谷价差测算,储能方式成本金答复率即可达到16%以上。在IRR驱动下,2024年以来欧洲储能加速增长,将来空间雄壮。 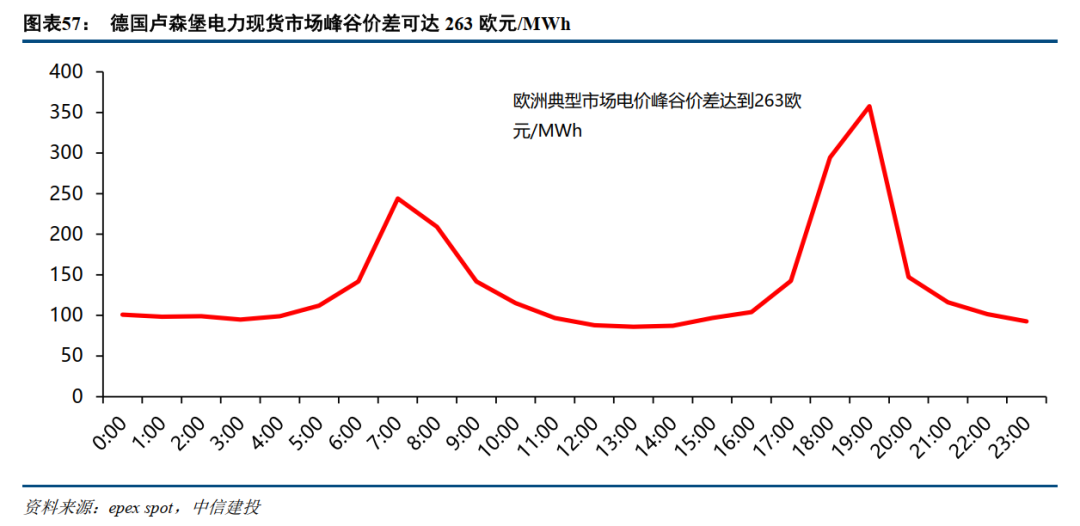
中东商场:光伏配储成本大幅缩小后已成为要紧供电体式之一。2024年,中东多个GWh级别大储方式落地,上半年SEC一期、二期折柳已授予比亚迪、阳光电源,三期12.5GWh方式授予比亚迪、Masdar 19GWh方式授予宁德时期。何况部分方式主要搭配光伏、风电等新能源,吸收新能源配储的模式为AIDC供电。后续中东方式瞻望仍将超预期开释,Masdar二期、三期方式有望握续招标20GWh级别方式,SPPC、SEC后续多少期10GWh方式亦有望镇静开释。 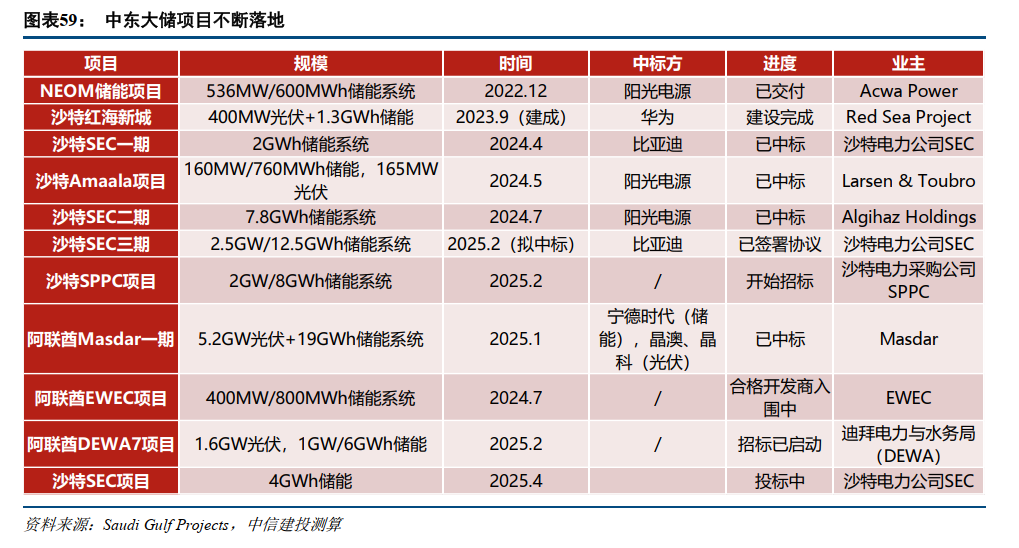
新兴商场:电力基础设施逾期,缺电问题频发,光伏配储成本大幅缩小后经管电力不寂静及缺电问题,近几年需求快速爆发。举例南非国营电力公司Eskom为退避电网崩溃而实施的谈论性瓜代停电,导致电价上升;尼日利亚本年以来宇宙电网已崩溃六次,面前电价自己仅笼罩了65%的供电推行成本;越南等东南亚国度东说念主均电力需求随工业化进程快速攀升,但电力寂静性较低。 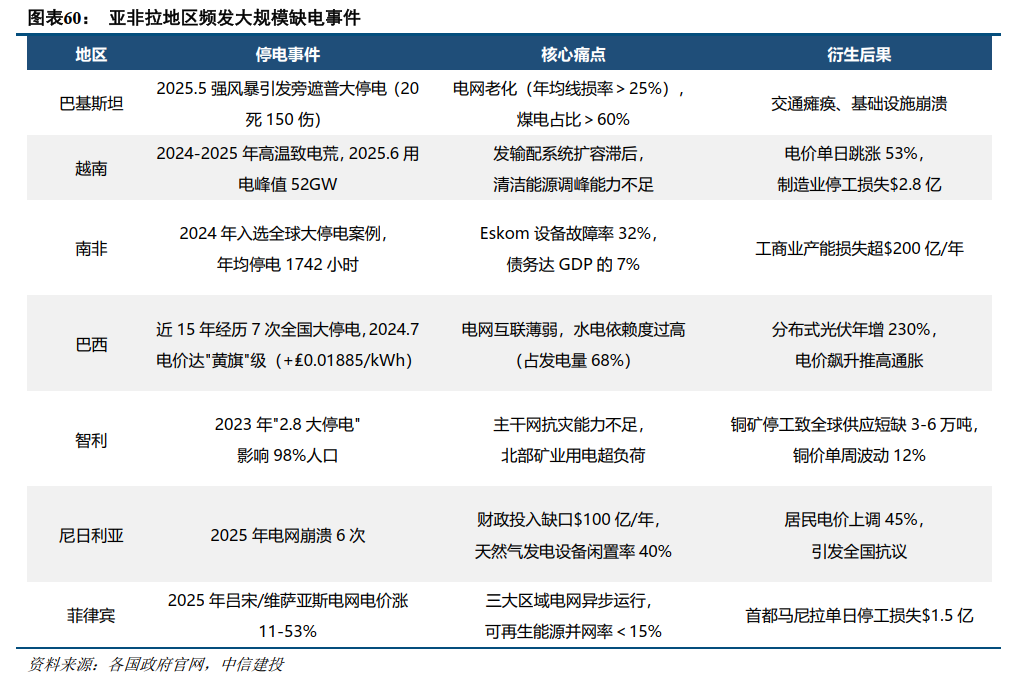
3.2 AIDC新能源配储供电进一步通达需求空间 AIDC用电需求较大,且对电能供应寂静性条件较高,柴油发电机及燃气轮机成为主要备电系统之一。除此之外,新能源配储的备电体式也正镇静成为AIDC的主要备电系统。 光伏、风电配储较自然气发电具备经济性。凭据Lazard的计划,可再生能源+储能供电比拟传统能源已具备经济性,光伏+储能、风电+储能,在配储时长为4小频繁,相较自然气和解轮回发电和调峰自然气发电具备经济性。在包含稀奇的补贴(如IRA法案中的“能源社区”税收抵免补贴)时,光伏配储、风电配储的度电成天职别可低达38好意思元/MWh、8好意思元/MWh。 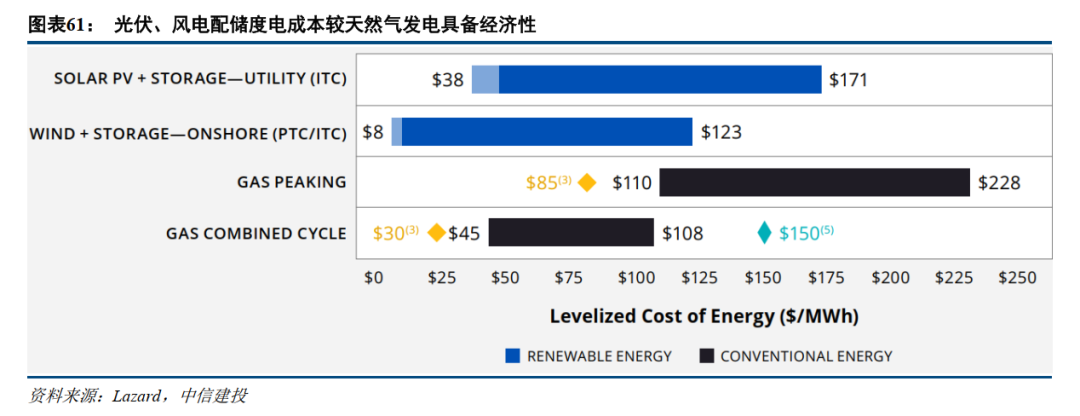
往常两年,吸收新能源配储的方式对AIDC进行备电的案例层见迭出。2025年9月,字节进取采购部发布《抖音集团数据中心表象储微网合同能源经管寻源公告》,秘书在中国大陆寻找联接伙伴,共同建设交融风能、太阳能与大限制储能的微网系统。这一方式包括200MWh以上大限制锂电储能、与储能相匹配的风电、光伏设备以及微网胁制系统。 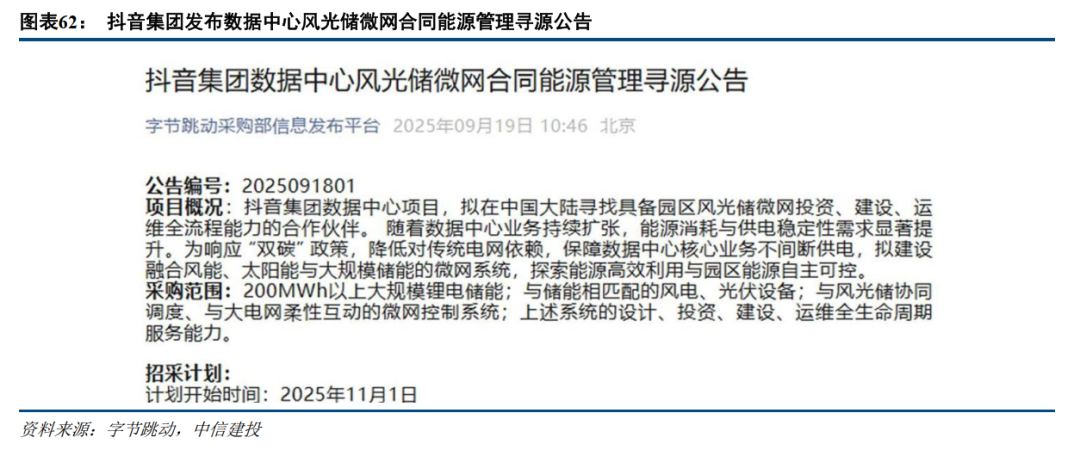
由于数据中心利用小时很高(6500h以上,负荷基本沉稳),而新能源利用小时较低(国内光伏1000+h,风电2000+h),因此要闭幕数据中心高比例供电,光伏、风电装机容量,以及储能的装机容量和时长,均需进行大幅度的超配(相对数据中心自己功率而言)。 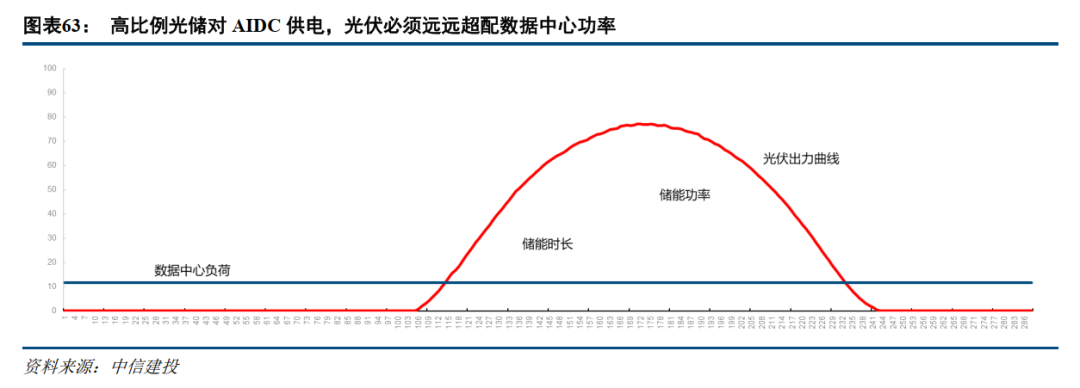
咱们瞻望,2025年、2026年、2027年,AI数据中心新增总功耗折柳将达到44.2GW、62.9GW、101.7GW。凭据上述测算,则2026年因AI数据中心产业链带来的光伏装机、储能PCS装机、储能装机弹性(相对2024年装机)折柳约为10.3%、39.5%、94.3%;至2027年则折柳约为24.9%、95.9%、228.9%。 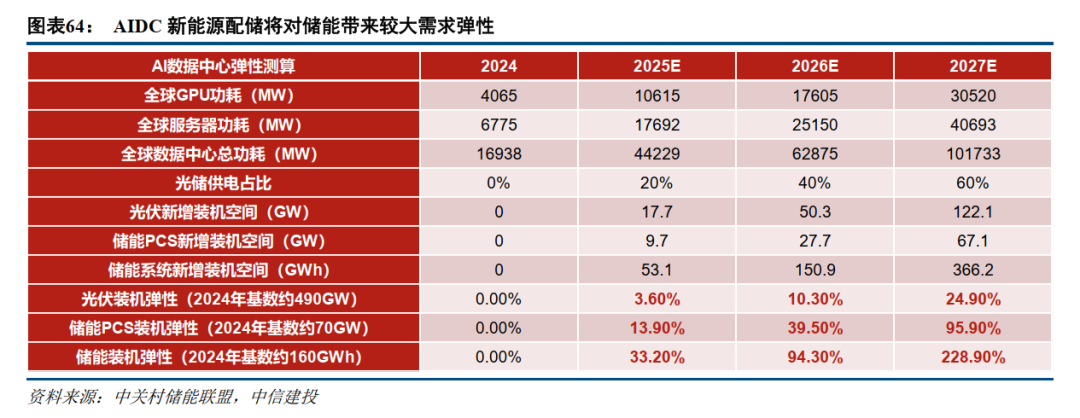
3.3 降息周期下全球需求有望共振,头部企业出货已镇静考证 储能电站手脚长久期钞票,具有较强的类债属性,融资成本对方式成本金IRR影响较大。2019年好意思联储插足降息周期后,刺激国外光伏需求迎来了一波加速增长。而近期好意思联储又再次启动降息,咱们以为对国外储能需求也将形成拉动。从敏锐性分析来看,融资利率每下降1pct,对应储能方式成本金IRR普及0.6-0.9pct。 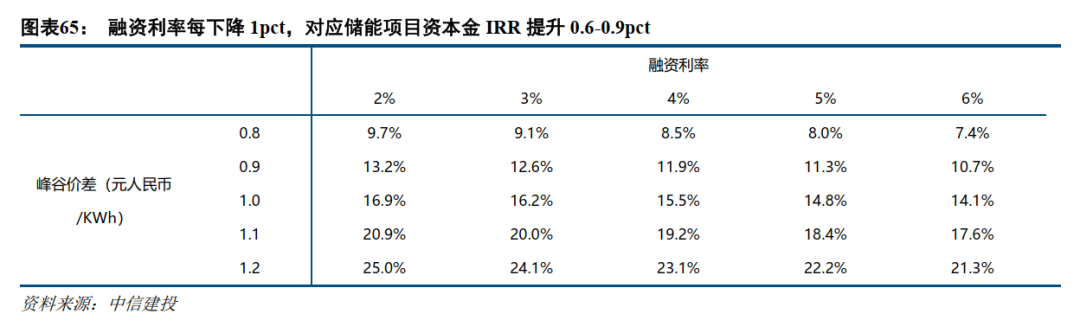
说七说八,咱们以为后续储能将形成国内、国外等多个标的需求共振的阵势。1)国内在新能源全面入市推动峰谷价差拉大,重复容量电价&容量抵偿计谋进一步增厚储能方式IRR的情况下,2026年有望出现非线性增长。2)国外商场在光伏配储经济性一经浮现的情况下,将来光伏配高比例储能将成为要点电源之一,同期全球插足降息通说念也将增厚国外储能方式IRR。3)另外,AIDC需求快速放量,进一步助推储能需求爆发。 这一配景下,储能渗入率将快速普及。咱们瞻望2025-2027年全球新增储能装机将达到272、441、642GWh。 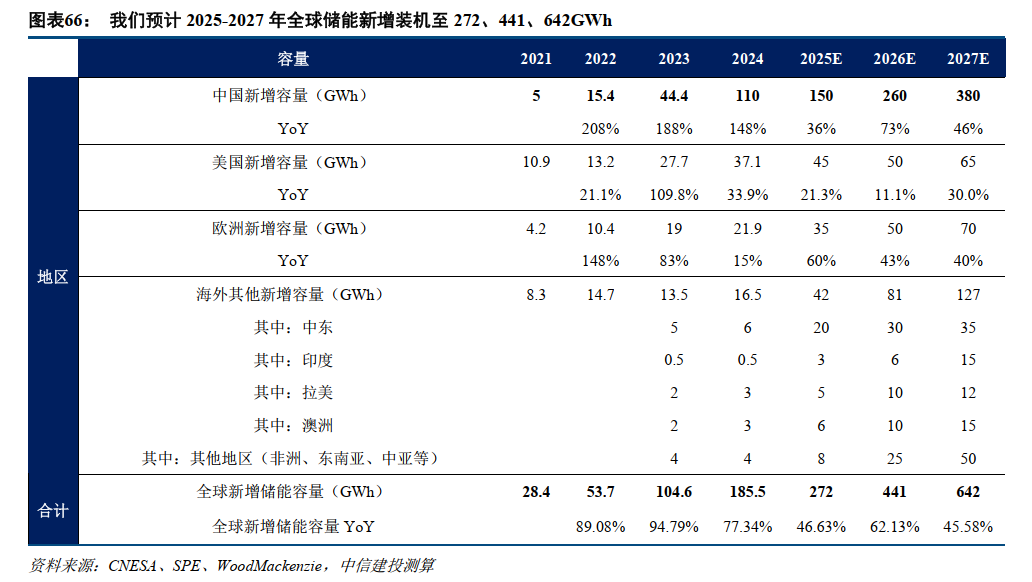
国内头部储能厂商出货握续放量,全球竞争力突显。以阳光电源为例,其储能系统出货与业务收入连年均闭幕指数级增长,龙头地位褂讪。阿特斯相通增长马上,凭借其深厚的方式储备与渠说念上风,储能系统出货限制握续扩大,共同考证了国内企业在全球储能商场中的健硕增长势头。 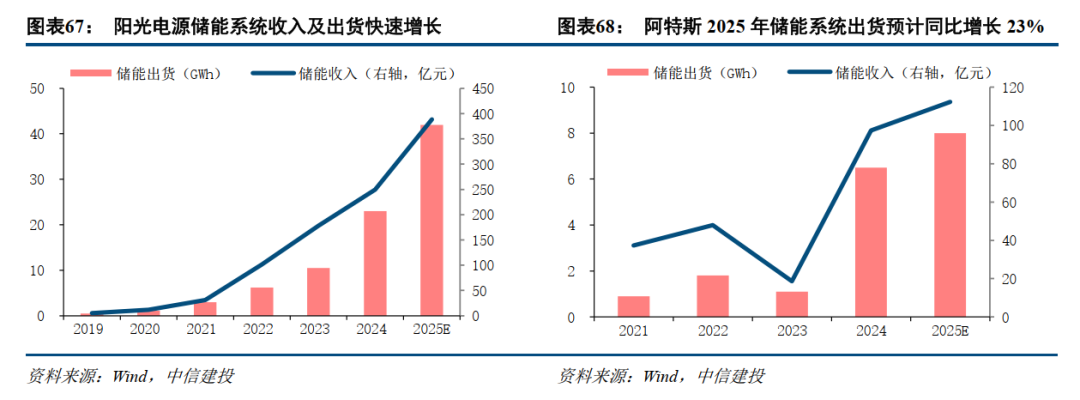
国外龙头企业相通受益于全球储能需求的爆发。特斯拉储能业务增长迅猛,其Megapack等家具在全球规模里面署量与收入均快速普及。全球发轫的储能系统集成商Fluence也闭幕了业务的快速放量,其订单与方式寄托限制握续攀升,健硕的在手订单为将来功绩增长提供了高笃信性。 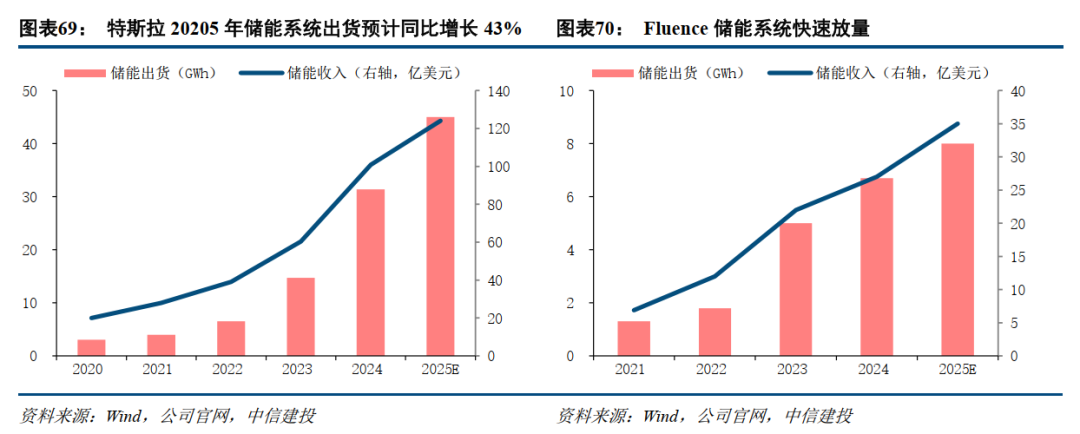
四、产业链供给趋紧,行业成本开支意愿近几年大幅下降 供给端,填塞值来看,2023年脱手锂电供给端产能膨大(成本开支)仍保握较高水平,多数为2022年或2023岁首开工的方式;但增速来看,2023年下半年脱手各法子企业建设新方式新产能的动作显然放缓,全年景本开支同比下降,2024年同比降幅进一步扩大,多数一经收复到21年之前的水平。 同期,往常两年景本商场融资大幅收紧,导致储能产业链企业资金情况进一步弥留,成本开支意愿显然插足下行通说念。 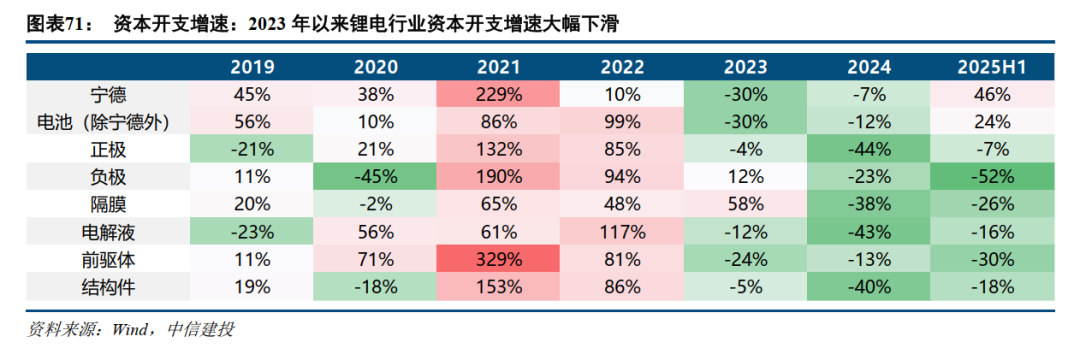
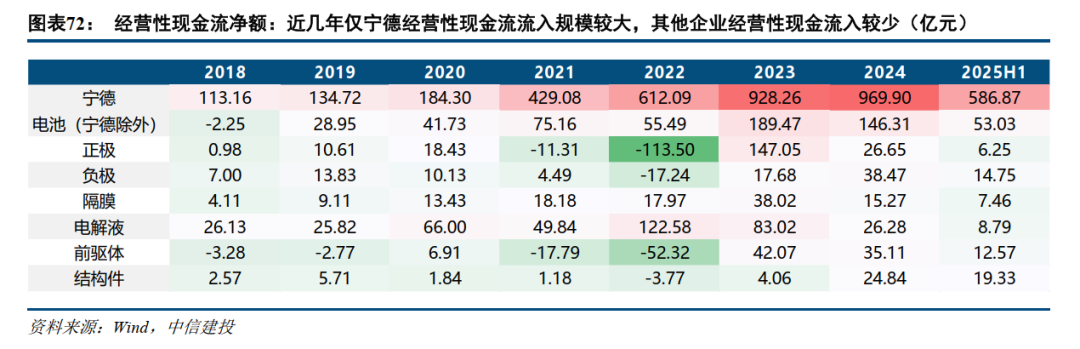
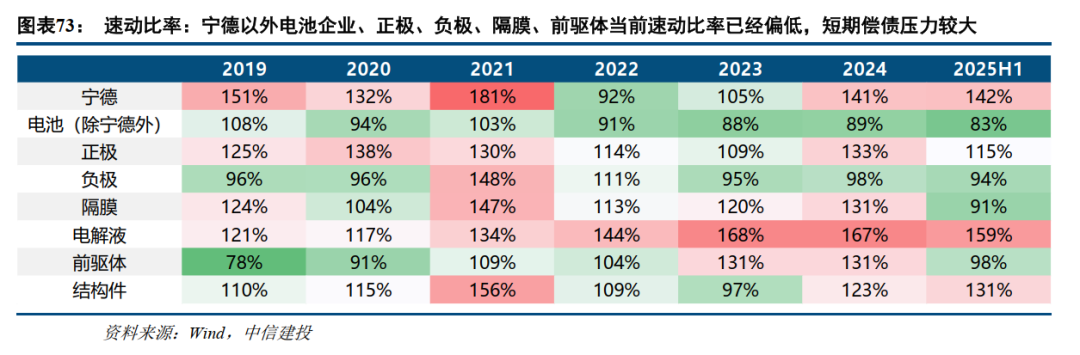
从供需关系看,若来岁锂电增速特出30%,材料法子将大面积不够:储能电板若看护中性预期,铁锂正极、6F、隔阂、铜箔都有可能加价;若乐不雅预期下,材料法子有望全面加价,碳酸锂也将迎来价钱回转。 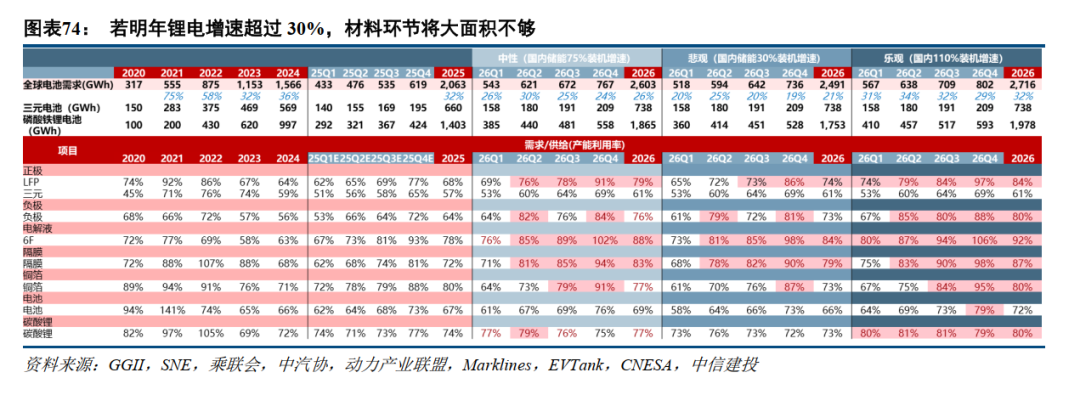
1)需求方面:国度基建计谋变化导致电源投资限制不足预期;电网投资限制不足预期;新能源装机增速下降导致对电力设备需求下降;全社会用电量增速下降等;两网招标进程不足预期;特高压建设鼓励进程不足预期等。 2)供给方面:铜资源、钢铁等巨额商品价钱上升;电力电子器件供给弥留,国产化进程不足预期。 3)计谋方面:新式电力商场磋商支握力度不足预期;电价机制鼓励进程低于预期;电力现货商场鼓励进程不足预期;电力峰谷价差不足预期等。 4)国际形势方面:能源危急较快缓解、能源价钱较快下落;国际贸易壁垒加深等。 5)商场方面:竞争形状大幅变动;竞争加重导致电力设备各法子盈利才气低于预期;运输等用度上升。 6)工夫方面:工夫降本进程低于预期;工夫可靠性难以进一步普及等。
新浪声明:此讯息系转载改过浪联接媒体,新浪网登载此文出于传递更多信息之宗旨,并不料味着赞同其不雅点或证明其刻画。著作内容仅供参考,不组成投资建议。投资者据此操作,风险自担。  海量资讯、精确解读,尽在新浪财经APP |